
A reforma tributária parece assunto do Fiscal. Mas, quando o tema é plano de saúde, boa parte das respostas está com o RH.
A reforma (Emenda Constitucional 132/2023) troca cinco tributos por dois. A CBS, federal, e o IBS, de estados e municípios, substituem PIS, Cofins, ICMS e ISS. O IPI terá alíquota zerada a partir de 2027, com exceções. As regras estão na Lei Complementar 214/2025, alterada pela Lei Complementar 227/2026, e nos regulamentos publicados em abril de 2026: o Decreto nº 12.955/2026, da CBS, e a Resolução CGIBS nº 6/2026, do IBS.
Para quem cuida de benefícios, a mudança mais concreta é que o valor pago pelo plano de saúde pode gerar crédito de imposto. Esse crédito existe só em situações específicas e depende de requisitos formais. E boa parte dessa organização passa pelo acordo coletivo e pelo eSocial, que já fazem parte do dia a dia do RH.
O que muda na tributação do plano de saúde?
As operadoras passam a pagar IBS e CBS sobre a margem, e não sobre tudo o que recebem. A alíquota delas também é 60% menor que a padrão.
Hoje as operadoras pagam PIS/Cofins (no regime cumulativo, com algumas deduções previstas em lei) e ISS sobre a receita, e o imposto pago em uma etapa não gera crédito na seguinte. Com a reforma, elas passam a ter regras próprias (um regime específico) de IBS e CBS, previstas nos arts. 234 a 243 da LC 214/2025, diferentes das que valem para a maioria das empresas.
Como o imposto da operadora é calculado?
A operadora não paga imposto sobre tudo o que recebe. A conta começa pelas mensalidades efetivamente recebidas no período (prêmios e contraprestações), soma o rendimento financeiro dos ativos que garantem as reservas que ela é obrigada a manter e desconta o que saiu para cuidar dos beneficiários e para operar o plano (art. 235 da LC 214/2025):
- consultas, exames, internações e outros atendimentos pagos (os sinistros);
- cancelamentos e devoluções;
- valores pagos por intermediação e taxas de administração pagas a outras operadoras ou administradoras de benefícios;
- valores repassados a outras operadoras quando elas assumem o risco do atendimento (corresponsabilidade cedida).
Qual é a alíquota das operadoras?
Sobre essa margem, a operadora paga alíquotas 60% menores que as de referência (art. 237). Em 2027, quando só a CBS é cobrada de forma relevante, a alíquota de referência proposta pelo TCU é de 11,3%, o que daria cerca de 4,5% para as operadoras. Com o sistema completo, em 2033, a estimativa mais recente do Comitê Gestor para IBS e CBS somados é de cerca de 28%, o que daria em torno de 11,2% para as operadoras, número que ainda pode ser revisto. Esses percentuais são contas ilustrativas, não alíquotas oficiais.
Os especialistas ainda não chegaram a um acordo sobre o efeito da reforma nos reajustes. Parte das análises publicadas aponta impacto moderado no custo das operadoras, mas ninguém consegue dizer hoje se o plano vai ficar mais caro ou mais barato por causa disso. O que já está certo é que muda a forma de calcular o imposto e que, em situações específicas, a empresa pode passar a ter crédito.
Quem não paga IBS e CBS?
Autogestões sem fins lucrativos não pagam IBS e CBS (art. 26). Como não recolhem o imposto, também não geram crédito para a empresa que as mantém. Já os planos para animais de estimação têm alíquota 30% menor (art. 243) e também não geram crédito para quem contrata.
Continue lendo
Receba a skill do RH e leia o guia completo
Daqui para a frente, o guia entra no crédito, no cálculo e no que o RH precisa fazer antes de 2027. Preencha o formulário para liberar a leitura. A skill e o passo a passo para instalar no Claude chegam no seu e-mail.
- Diagnóstico: veja onde sua empresa está e o que falta organizar.
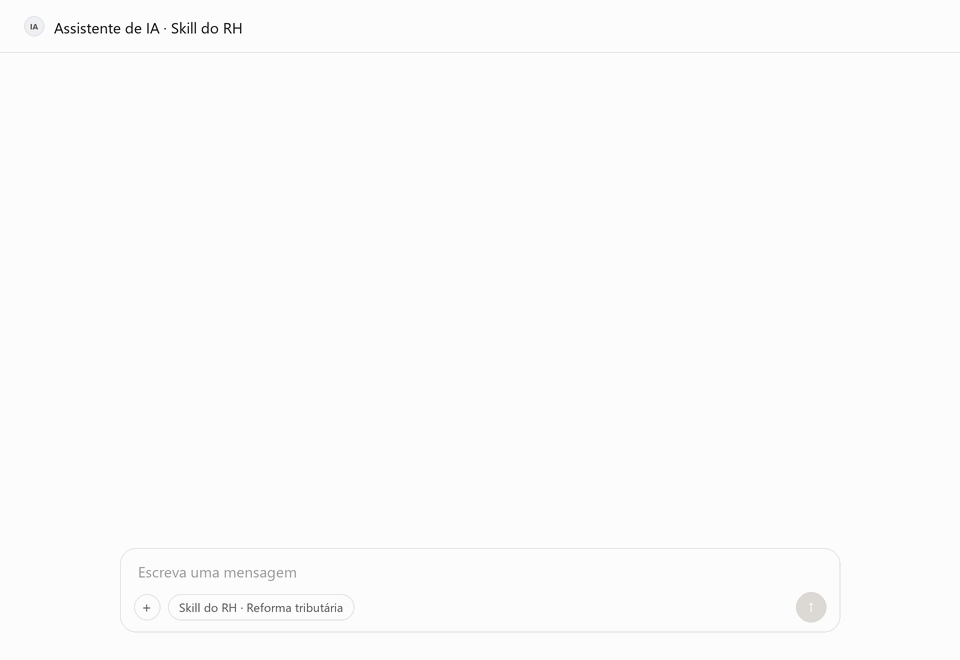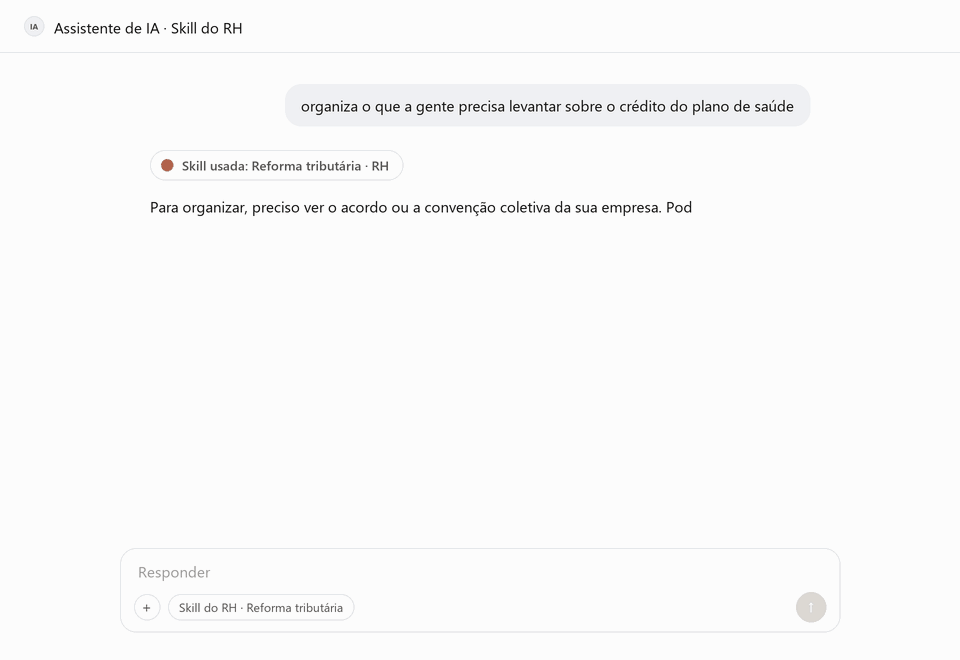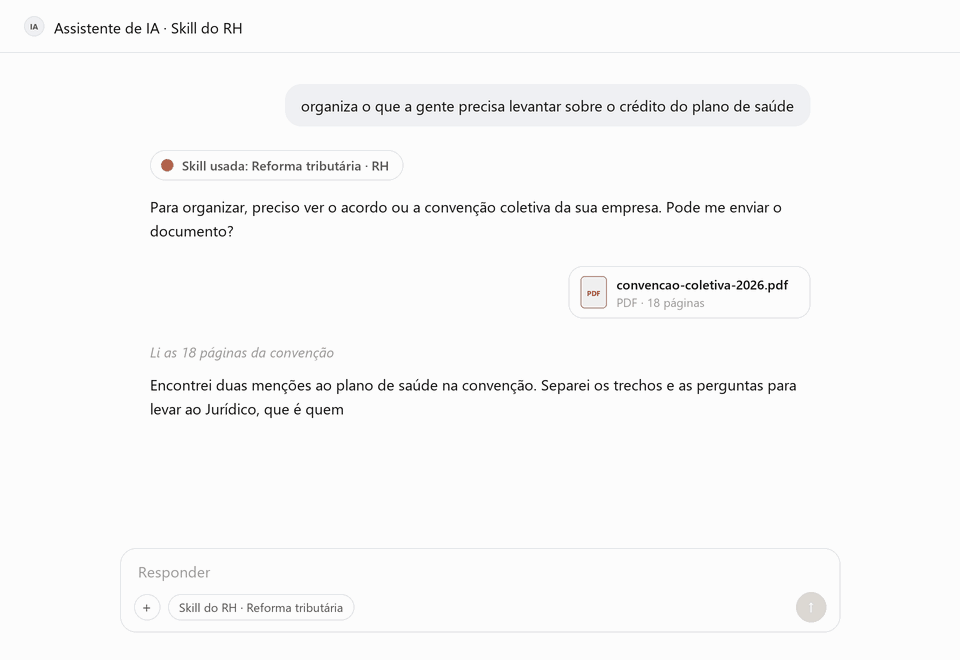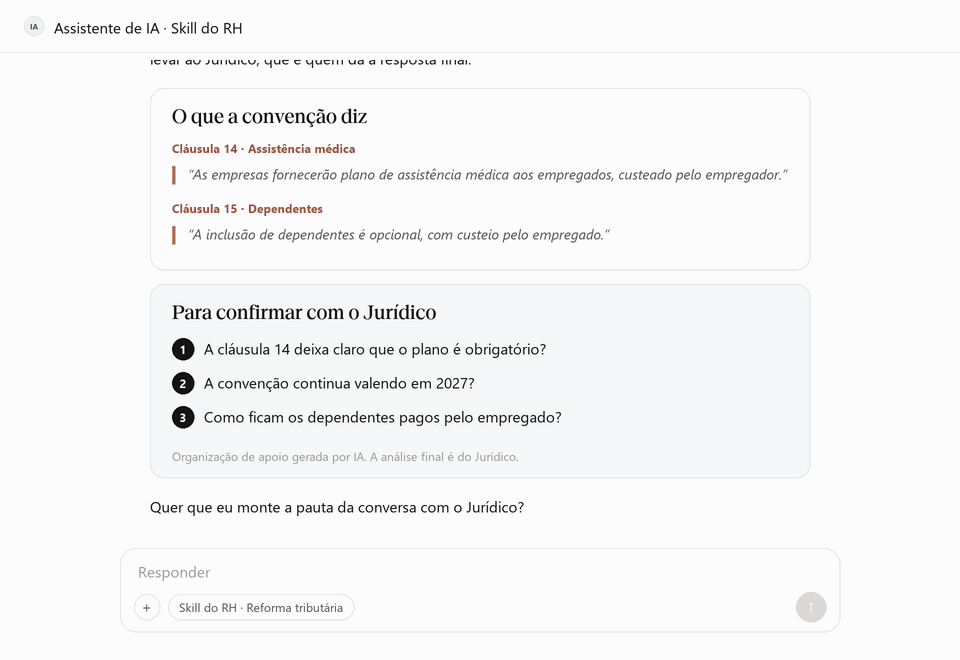
- Leitura do ACT/CCT: receba os trechos sobre plano de saúde e as perguntas para o Jurídico.
- Informações para o Jurídico: o que levantar, onde encontrar e quem fornece cada dado, sem enviar números para a conversa.
- Pauta RH + Fiscal: quem chamar, o que discutir e o que perguntar na reunião.
A skill organiza informações e aponta o que precisa de análise. Ela não substitui a avaliação jurídica ou tributária da sua empresa. As respostas são geradas pelo Claude e podem conter erros. Evite enviar dados pessoais de colaboradores ou informações de saúde.
Ao enviar, você recebe a skill e o passo a passo por e-mail. Seus dados serão tratados conforme a nossa Política de Privacidade.
O plano de saúde gera crédito de IBS e CBS para a empresa?
Só quando um acordo coletivo (ACT) ou uma convenção coletiva (CCT) obriga a empresa a oferecer o plano. Fora desse caso, não gera crédito.
Pela regra geral, a lei proíbe o crédito na compra de planos de saúde (art. 238) e trata os benefícios dados a empregados como bens e serviços de uso ou consumo pessoal (art. 57), que não geram crédito.
Em que caso o plano gera crédito?
A LC 214/2025 abre uma exceção (art. 57, §3º, IV, “f”, na redação da LC 227/2026, com o cálculo no art. 238, parágrafo único). O plano gera crédito quando é oferecido a empregados e dependentes porque um acordo coletivo (ACT) ou uma convenção coletiva (CCT) obriga a empresa a oferecê-lo. Além disso, o crédito só vale para empresas que apuram IBS e CBS no regime regular. Empresas do Simples Nacional, em regra, não aproveitam esse crédito.
Ou seja, o plano precisa ser uma obrigação. Se a empresa oferece o plano por decisão própria, sem cláusula no acordo ou na convenção (o que o direito chama de liberalidade), não há crédito, mesmo que ela pague 100% da mensalidade.
Aposentados e demitidos: tema sem posição oficial quando a empresa segue pagando parte do plano por força de ACT/CCT.
O que a empresa precisa informar?
Os regulamentos (art. 337, §2º) pedem que a empresa informe à Receita Federal e ao Comitê Gestor do IBS as condições que dão direito ao crédito. Ter a cláusula em um ACT/CCT formalizado e registrado é o primeiro passo. Ela também precisa estar documentada e declarada.
Como é calculado o crédito do plano de saúde?
A empresa fica com uma parte do IBS e da CBS que a operadora de fato pagou, proporcional ao peso das mensalidades pagas pela empresa no total recebido pela operadora. Não é um percentual fixo da fatura.
Muita gente imagina o crédito como uma porcentagem do que a empresa paga ao plano. A conta é outra, e está no art. 238, parágrafo único, da LC 214/2025.
Por que o crédito depende da operadora?
A operadora precisa pagar o imposto e informar tudo na DeRE (Declaração de Regimes Específicos), com os dados de cada beneficiário (art. 339 dos regulamentos). Se ela atrasar, errar ou deixar de informar, o crédito da empresa pode diminuir ou demorar, porque ele depende do pagamento do imposto pela operadora (art. 47 da LC 214/2025).
Por que a sinistralidade muda o crédito?
Quanto mais a operadora gasta com atendimentos (a sinistralidade), menor a margem dela, menor o imposto e menor o crédito. Por isso, empresas com contratos parecidos podem ter créditos bem diferentes.
Exemplo fictício e simplificado. As duas operadoras recebem R$ 100 milhões em prêmios no ano, e a empresa paga R$ 1 milhão (1% do total) em cada caso. Considera a alíquota de referência da CBS para 2027 proposta pelo TCU (11,3%), ainda sujeita a resolução do Senado, com redução de 60%, e ignora as demais deduções da base. O IBS fica em 0,1% até 2028 e sobe aos poucos de 2029 a 2033, o que tende a aumentar o crédito ao longo da transição. Não representa estimativa de crédito, economia ou redução de custo para nenhuma empresa, e o resultado pode ser reduzido ou anulado pela discussão da Parte 5.
“O crédito tem condições, varia de empresa para empresa e depende da operadora. Não é automático nem garantido.”
Coparticipação e contribuição do colaborador geram crédito?
Não. Só gera crédito a parte que a própria empresa paga. O que sai do bolso do colaborador fica fora da conta e precisa aparecer separado no eSocial.
Ficam de fora:
- Contribuição mensal descontada em folha, no modelo contributário;
- Coparticipação cobrada do colaborador em consultas e exames;
- Dependentes pagos pelo colaborador, no todo ou em parte.
Esses valores devem ser informados no eSocial. Quando isso não for possível, a informação vai em documento fiscal (art. 337, §§4º e 5º dos regulamentos).
Se a folha mistura o que a empresa paga com o que o colaborador paga, ou se a coparticipação é lançada de um jeito diferente a cada mês, fica difícil comprovar o crédito. Arrumar esses lançamentos no eSocial é trabalho do RH e do Departamento Pessoal, e vale começar antes de 2027.
A empresa pode ter imposto a pagar sobre o plano do empregado?
Ainda não há consenso. Parte dos especialistas entende que fornecer o plano ao empregado sem cobrança, ou abaixo do valor de mercado, pode gerar IBS e CBS a pagar, o que reduziria ou anularia o crédito. Outros discordam.
Para esses especialistas, dar o plano ao empregado de graça ou por menos do que ele vale no mercado pode ser tributado como se fosse uma operação paga (o que a lei chama de fornecimento não oneroso). Nesse caso, a empresa teria IBS e CBS a pagar sobre o plano (art. 5º, I, “a”, e §9º da LC 214/2025, na redação da LC 227/2026). Nessa leitura, o imposto seria calculado sobre o valor de mercado do plano e poderia reduzir ou até superar o crédito.
Outros especialistas discordam, com base no art. 5º, §8º, que afasta essa cobrança para bens e serviços usados preponderantemente na atividade da empresa, conforme os critérios do art. 57, §3º, IV e V, entre os quais está o plano previsto em ACT/CCT. Para eles, se a lei permite o crédito, não faria sentido cobrar o imposto na outra ponta.
Enquanto a Receita, o Comitê Gestor ou a Justiça não se posicionam, acompanhe o assunto junto com a área tributária antes de contar com o crédito no orçamento.
Quando a reforma começa a valer para o plano de saúde?
Em 2027. É quando a CBS passa a ser cobrada efetivamente e o crédito sobre o plano, quando cabível, passa a ter efeito financeiro. A transição toda vai até 2033.
CBS de 0,9% e IBS de 0,1%, em caráter de teste: quem cumpre as obrigações acessórias fica dispensado de recolher esses valores. Desde agosto de 2026 (Ato Conjunto RFB/CGIBS nº 4/2026), deixar de preencher os campos de IBS/CBS nos documentos fiscais pode gerar multa. O prazo de adaptação da DeRE ainda será definido.
CBS cobrada integralmente (alíquota de referência de 11,3% proposta pelo TCU, a ser fixada pelo Senado, com redução de 0,1 ponto percentual até 2028), fim de PIS e Cofins e IPI zerado, com exceções. O IBS segue em 0,1% até 2028. O crédito sobre o plano de saúde, quando cabível, passa a ter efeito financeiro, ainda concentrado na CBS.
ICMS e ISS são reduzidos em 10%, 20%, 30% e 40%, e o IBS sobe de forma gradual para compensar.
O novo modelo passa a valer integralmente.
Por isso, as análises consultadas recomendam deixar tudo organizado antes da virada para 2027. Negociação coletiva, contrato com operadora e ajuste de folha levam meses.
O que o RH precisa fazer antes de 2027?
Revisar o acordo ou a convenção coletiva, separar no eSocial o que a empresa e o colaborador pagam, ajustar o contrato com a operadora e envolver as outras áreas. São sete ações no total.
Confira se existe uma cláusula clara dizendo que a empresa é obrigada a oferecer o plano de saúde. Se não existir, leve o tema para a próxima negociação, com a área tributária ajudando a escrever o texto. Antes, avalie com o Jurídico trabalhista os efeitos de tornar o plano uma obrigação coletiva, como a dificuldade de alterar regras de custeio ou retirar o benefício durante a vigência do instrumento.
Para cada benefício, registre fornecedor, beneficiários, valores mensais e anuais, participação do colaborador, documento que garante a concessão e área responsável.
Deixe claro o que a empresa paga e o que o colaborador paga (contribuição, coparticipação, dependentes), e confira se isso está certo no eSocial.
Coloque na mesma mesa RH, Fiscal, Contabilidade, Jurídico, Financeiro, Compras e TI. Cada área tem uma parte da informação que garante o crédito.
Combine com a operadora como acompanhar o que ela informa na DeRE. Veja também se o contrato diz quem responde caso uma falha dela reduza o crédito da empresa.
Coparticipação, modelo contributário e autogestão passam a ter outra conta. Simule cenários antes da próxima renovação.
Metas ligadas ao faturamento bruto podem mudar com a nova forma de calcular os impostos. Revise junto com o Financeiro.