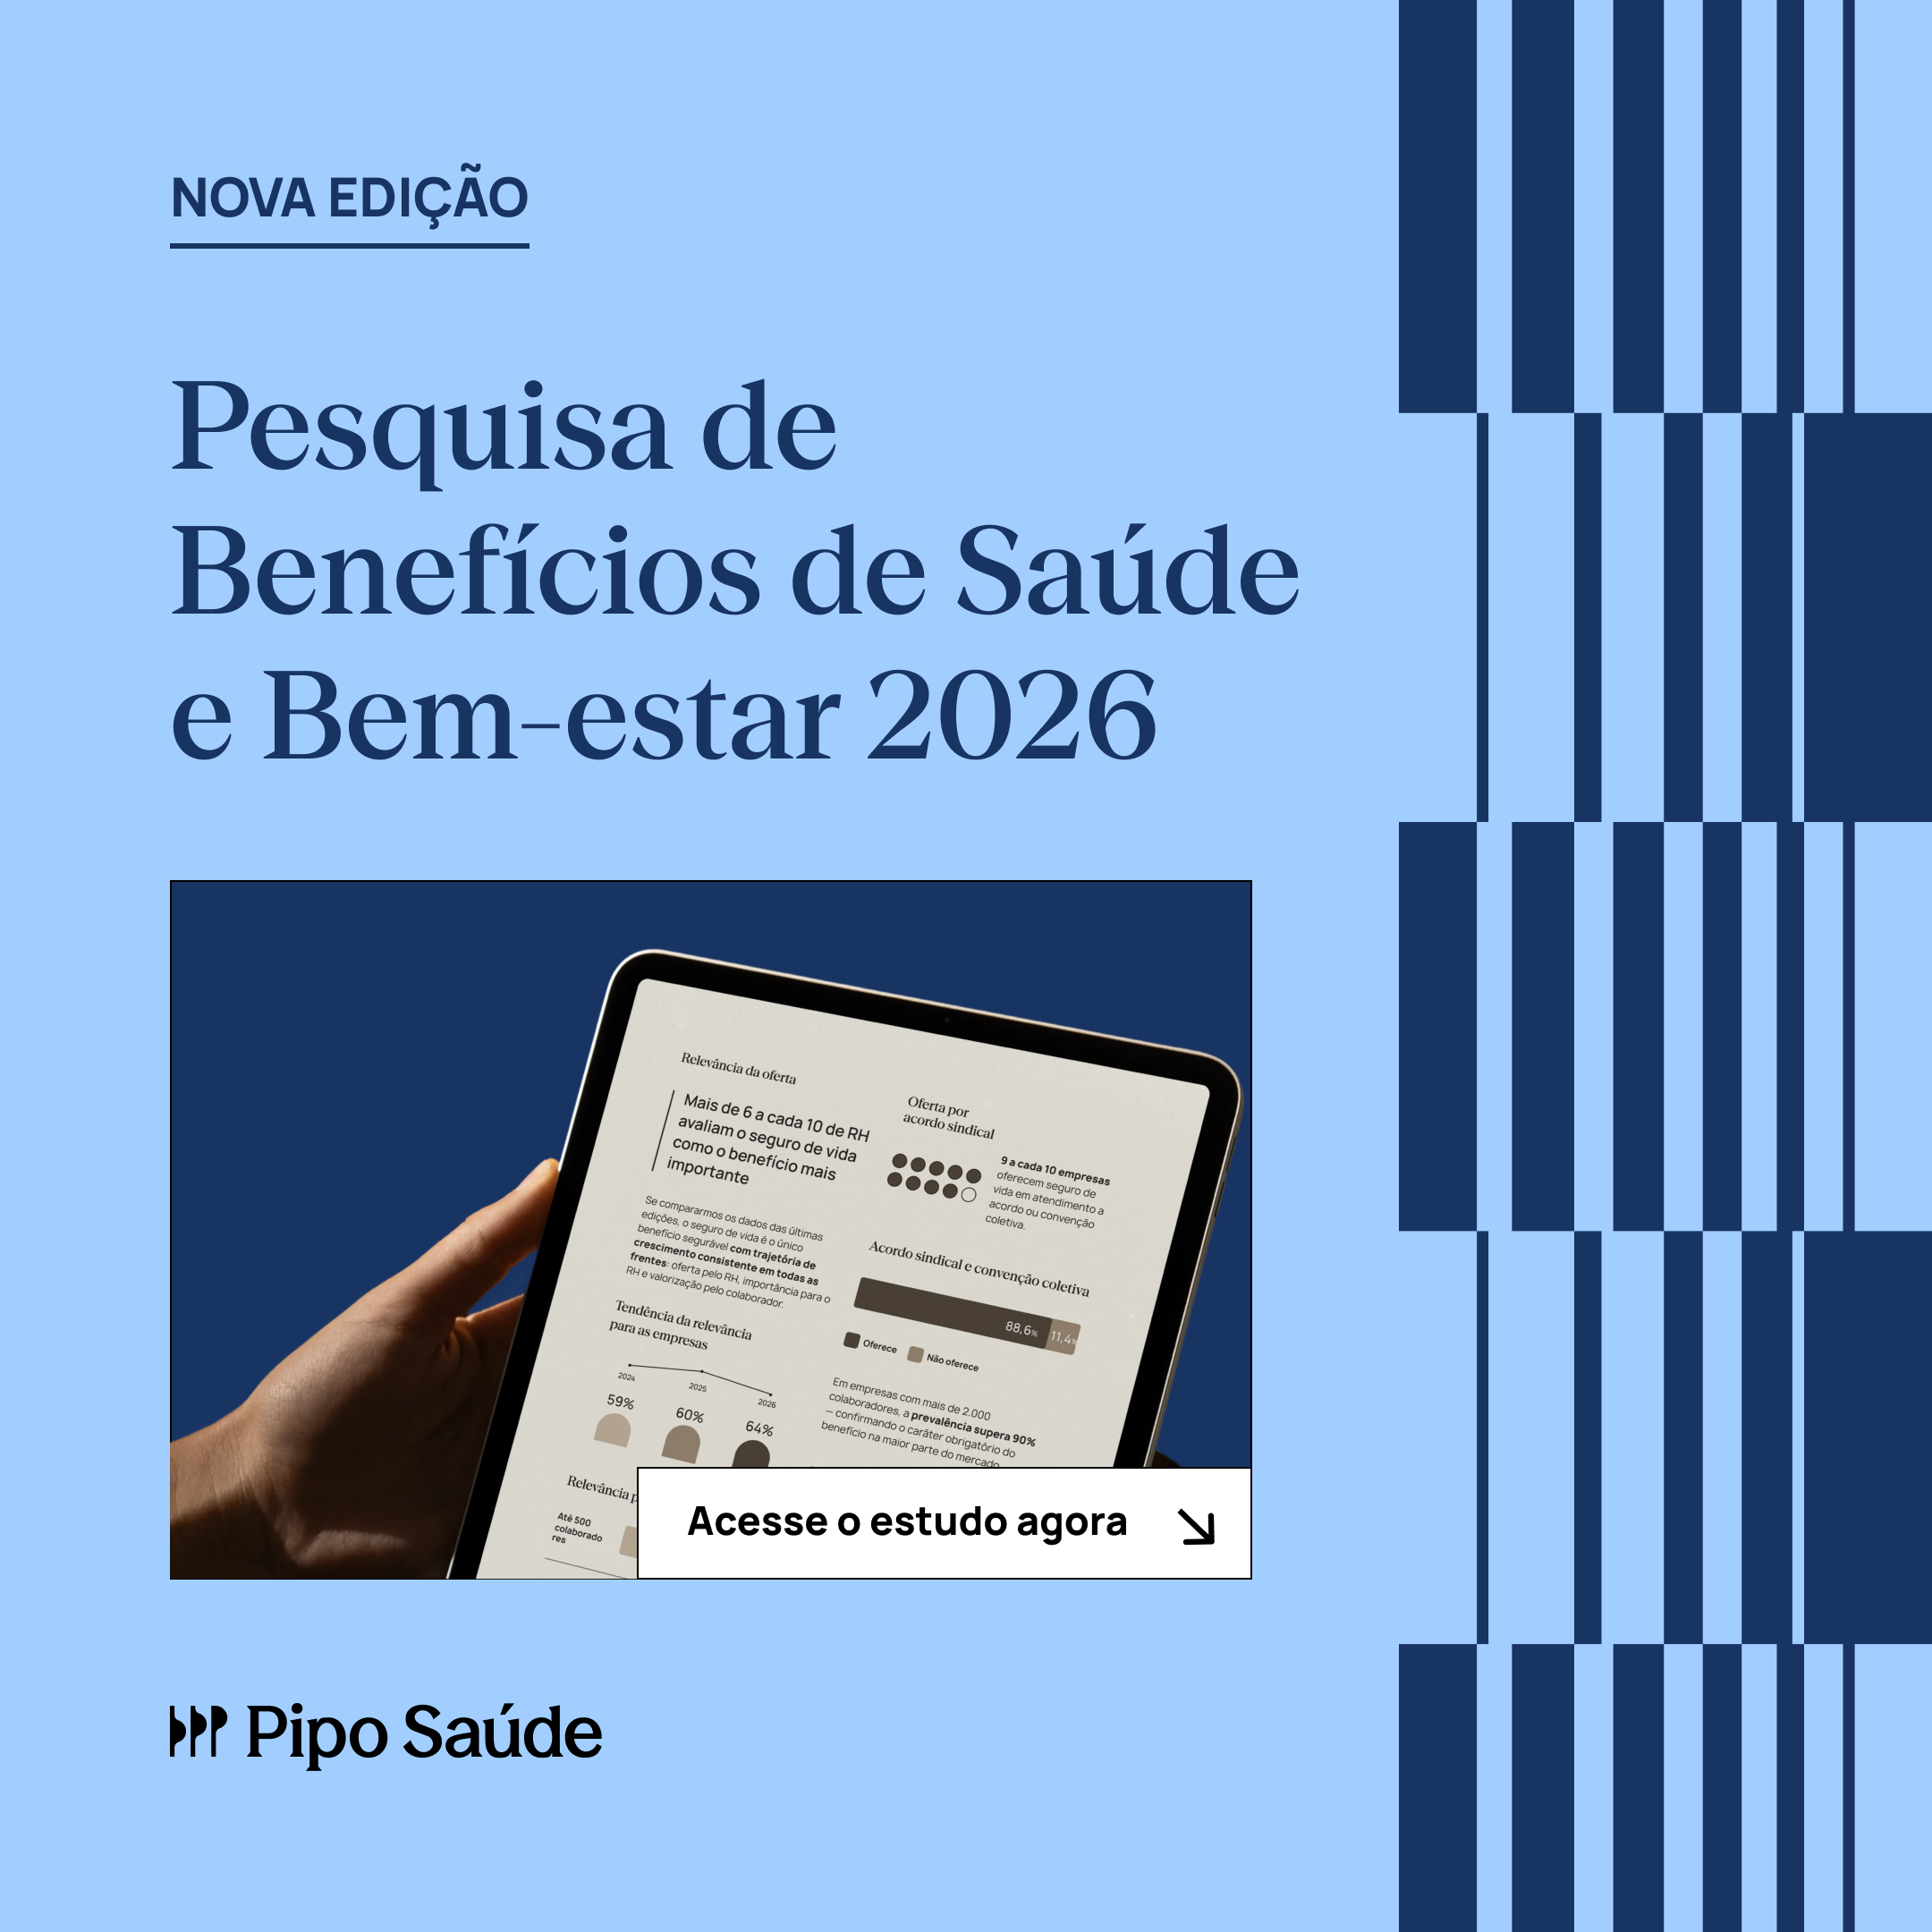

Segundo a Pesquisa de Benefícios de Saúde e Bem-Estar 2026 da Pipo Saúde, feita com 627 empresas, 97,7% delas já oferecem pelo menos dois benefícios de saúde ao time, não só o plano médico. Isso muda a pergunta que o RH faz: não basta mais escolher uma corretora de plano de saúde, é preciso decidir quem organiza todo esse pacote, desde a distribuição de saldo até a gestão da sinistralidade. E aí aparece a maior confusão do mercado: plataforma de benefícios não é tudo igual.
Tem gente que pergunta por 'plataforma de gestão de benefícios' esperando encontrar algo que cuide do vale-refeição, do vale-alimentação e do plano de saúde ao mesmo tempo, com uma única ferramenta. Na prática, isso raramente existe assim. O que existe são categorias diferentes de fornecedor, cada uma resolvendo uma parte do pacote, e que costumam trabalhar juntas dentro da mesma empresa.
O que são plataformas de gestão de benefícios de saúde corporativos?
São ferramentas e serviços que ajudam o RH a administrar o pacote de benefícios de saúde oferecido aos colaboradores, da contratação ao uso no dia a dia. O termo é amplo de propósito: ele cobre desde o cartão que paga vale-alimentação até a corretora que negocia o plano de saúde com a operadora. O erro comum é tratar essas categorias como concorrentes quando, na maioria das empresas, elas convivem.
Cartão de benefícios e plataformas de benefícios flexíveis
Resolvem a distribuição do saldo entre categorias como alimentação, refeição, cultura e mobilidade, e dão ao colaborador liberdade para montar o próprio pacote dentro de regras definidas pela empresa. Segundo a Pesquisa de Benefícios 2026 da Pipo Saúde, 86% dos colaboradores querem montar o próprio pacote de benefícios, mas só 45,5% das empresas oferecem algum nível de flexibilidade hoje, um descompasso de cerca de 40 pontos percentuais.
O que fazem: administram saldo, emitem cartão, processam reembolso de categorias flexíveis. O que não fazem: negociar com operadora de saúde, acompanhar sinistralidade, atuar quando o plano nega um procedimento ou preparar a renovação anual.
Administradora de benefícios
Reúne contratos de pequenas e médias empresas num pool para negociar condições de plano de saúde com operadoras, emitindo boletos e fazendo parte da gestão cadastral em nome de várias empresas ao mesmo tempo. É comum em contratos menores, de até 29 vidas, que seguem a regra de agrupamento da ANS.
O que faz: intermedia o contrato entre empresa e operadora, centraliza faturamento de várias empresas pequenas. O que não faz: necessariamente, dar visibilidade individualizada de sinistralidade e uso para cada empresa cliente, já que o contrato está diluído no pool.
Corretora de plano de saúde (tradicional)
Negocia a apólice, intermedia a contratação e acompanha a renovação do plano de saúde, odontológico e, em alguns casos, seguro de vida. É o modelo mais conhecido, mas costuma entregar pouco dado contínuo sobre uso e sinistralidade entre uma renovação e outra, o que deixa o RH sem visibilidade no meio do ano.
O que faz: negocia com operadoras, intermedia contrato, apoia na renovação. O que não faz, na maioria dos casos: fornecer plataforma própria com relatórios de uso ao longo do ano ou automatizar movimentações.
Corretora com plataforma e dados
Além da negociação, entrega ao RH visibilidade contínua de sinistralidade, utilização e perfil de uso da população ao longo de todo o ano, não só na época da renovação. É o modelo em que a Pipo Saúde atua, com consultoria para desenho do plano, gestão do dia a dia via plataforma e o Pipo Cuida para engajamento dos colaboradores no uso do benefício.
O que faz: negocia, dá dados de uso e sinistralidade em tempo real, automatiza movimentações, apoia a renovação com números. O que não faz: define a rede credenciada (isso é papel da operadora) nem garante cobertura ou resultado de saúde.
Cartão de benefícios resolve a gestão do plano de saúde?
Não. O cartão de benefícios paga e organiza categorias como alimentação e cultura, mas não acompanha a sinistralidade do plano de saúde, não participa da negociação de reajuste com a operadora e não atende o colaborador quando um procedimento é negado. São soluções complementares, não substitutas.
Muita empresa usa as duas ao mesmo tempo: um cartão para o pacote flexível e uma corretora especializada para o plano de saúde. Aliás, quando o plano de saúde entra dentro de um programa de benefícios flexíveis, o cartão organiza o saldo e a escolha do colaborador, mas alguém ainda precisa negociar com a operadora, acompanhar o uso e preparar a renovação. É nesse ponto que entra o trabalho de uma corretora como a Pipo Saúde.
Como saber qual tipo de fornecedor a empresa precisa agora?
Depende de onde está a dor: se o problema é distribuir saldo de benefícios flexíveis, a resposta é um cartão; se o problema é o custo e a gestão do plano de saúde, a resposta está entre administradora, corretora tradicional e corretora com plataforma. Alguns sinais ajudam a decidir.
A empresa só descobre a sinistralidade na proposta de renovação
Se o único momento em que o RH vê o número de sinistralidade é quando a operadora já mandou a proposta de reajuste, falta visibilidade contínua. Isso é sinal de que vale considerar uma corretora com plataforma e dados, em vez de uma corretora tradicional ou uma administradora.
O time cresceu e o atendimento ao colaborador não acompanhou
Quando dúvidas de cobertura, carteirinha e rede viram ticket represado no RH, o fornecedor atual provavelmente não tem estrutura de atendimento direto ao colaborador. Vale perguntar, na próxima reunião, como isso é resolvido hoje.
A empresa está perto da virada de porte na regra de reajuste
Empresas com menos de 30 vidas entram no agrupamento (pool) da ANS para efeito de reajuste; acima disso, o contrato passa a ser avaliado pela própria sinistralidade. Se a empresa está perto dessa virada, o tipo de fornecedor (administradora x corretora) muda o peso que o histórico de uso individual da empresa tem na conta.
Que perguntas fazer numa reunião com o fornecedor de benefícios de saúde?
Antes de contratar ou trocar, vale levar um roteiro objetivo para a reunião, porque a resposta a estas perguntas já revela o tipo de fornecedor que está do outro lado da mesa.
- Com que frequência eu recebo relatório de sinistralidade e uso, e em que formato?
- Quem atende o colaborador quando a operadora nega um procedimento?
- As movimentações (inclusão, exclusão, alteração) são automáticas ou dependem de planilha enviada por e-mail?
- Que dado vocês mostram antes da renovação, além do percentual que a operadora propõe?
- Vocês atuam só com plano de saúde ou também com odonto, seguro de vida e benefícios flexíveis?
Como a Pipo Saúde atua na gestão de benefícios de saúde corporativos?
A Pipo Saúde é uma corretora de benefícios com plataforma própria, focada em plano de saúde, odontológico e seguro de vida, que atende principalmente empresas de 200 a 999 vidas. O trabalho combina consultoria para desenho do plano, gestão do dia a dia via plataforma (movimentação, faturamento, relatórios de sinistralidade) e o Pipo Cuida, que apoia o engajamento dos colaboradores no uso do benefício.
A Pipo Saúde não é emissora de cartão de benefícios nem operadora de saúde, mas apoia a gestão do plano quando ele faz parte de um pacote de benefícios flexíveis da empresa.