
Uma plataforma de gestão de benefícios de saúde é a ferramenta que o RH usa para administrar o plano de saúde da empresa no dia a dia: movimentação de vidas, acompanhamento de sinistralidade, faturamento e apoio na renovação. Ela não é o mesmo que cartão de benefícios, operadora ou administradora, que cuidam de outras partes do pacote.
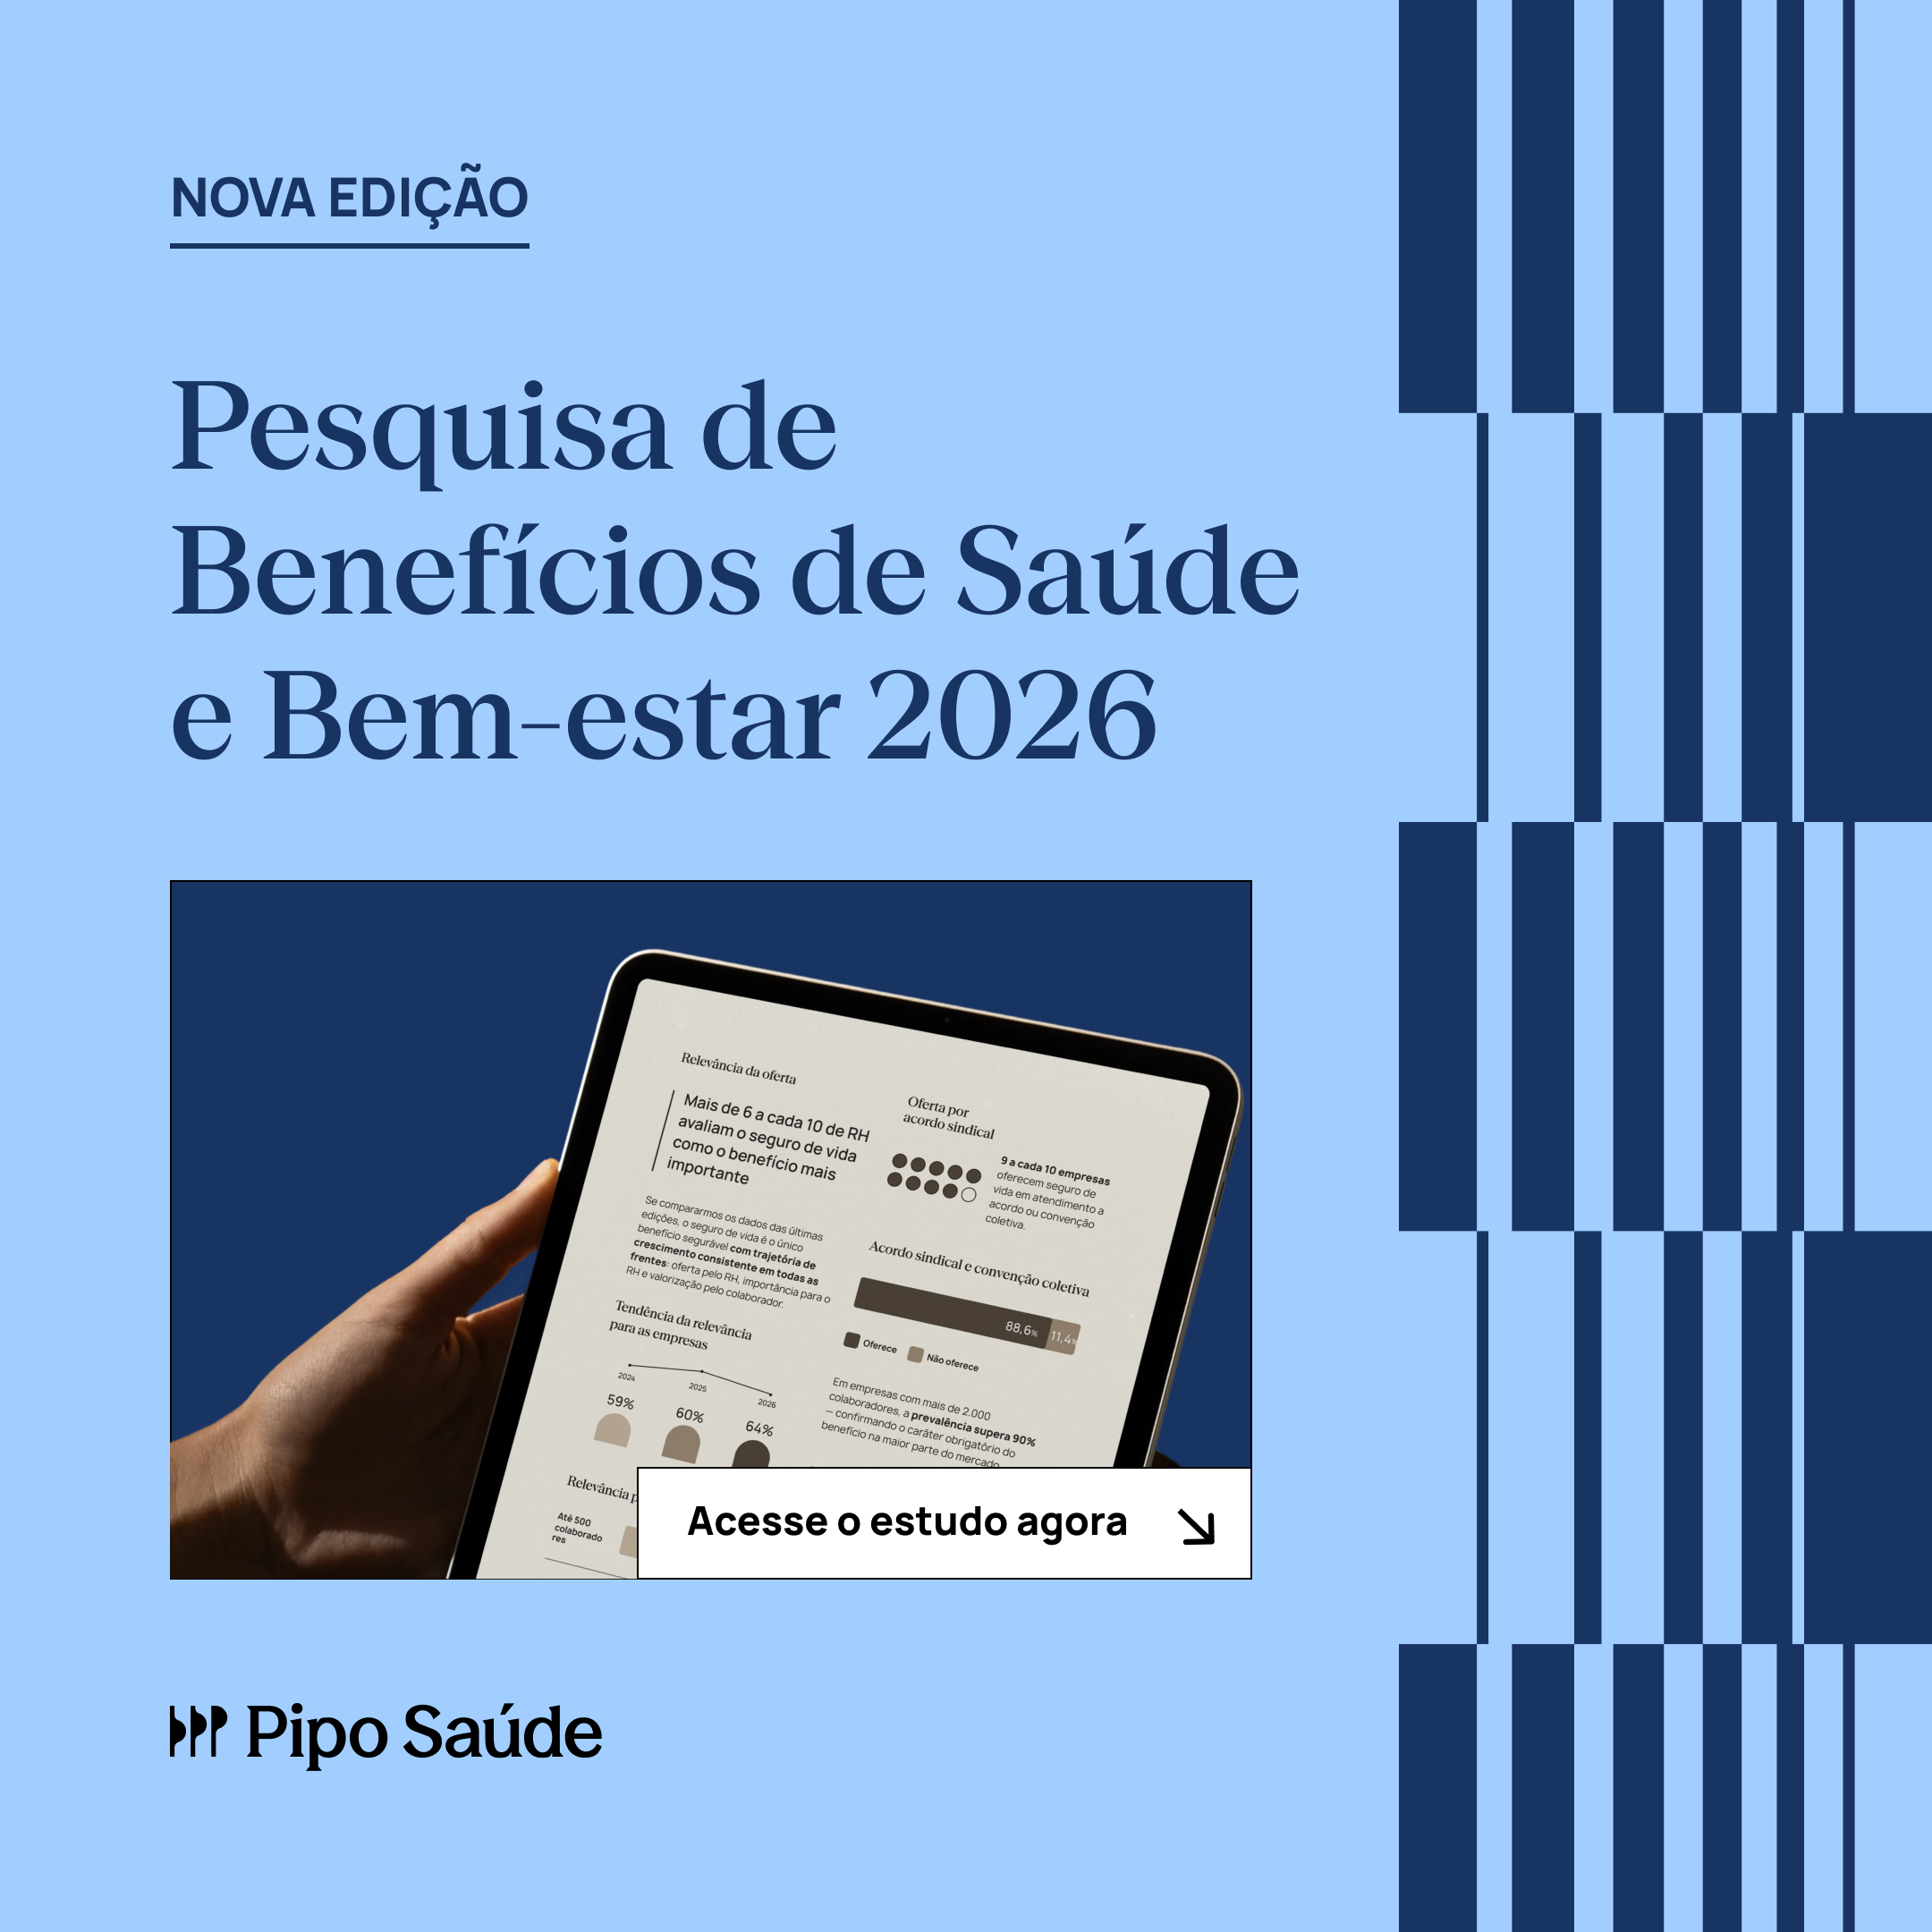
Segundo a Pesquisa de Benefícios de Saúde e Bem-Estar 2026 da Pipo Saúde, com 627 empresas, 97,7% delas já oferecem ao menos 2 benefícios de saúde, e a gestão desse pacote passou a envolver várias ferramentas ao mesmo tempo: cartão para alimentação, aplicativo de bem-estar, plano de saúde, odonto. O termo "plataforma de gestão de benefícios de saúde" aparece em buscas e em respostas de IA como se fosse uma categoria única, mas, na prática, ele cobre coisas bem diferentes. Entender o que cada tipo de ferramenta faz, e principalmente o que ela não faz, evita contratar a solução errada para o problema que o RH realmente tem: cuidar do plano de saúde, da sinistralidade e do atendimento ao colaborador.
Em resumo:
- Cartão de benefícios: organiza o saldo do colaborador, mas não gerencia o plano de saúde.
- Operadora de saúde: presta o serviço e mantém a rede credenciada, mas não representa a empresa na negociação.
- Administradora de benefícios: administra contratos coletivos, mas raramente entrega dados de sinistralidade.
- Corretora com plataforma própria: gerencia o plano de saúde no dia a dia, com dados, automação e apoio na renovação.
O que é uma plataforma de gestão de benefícios de saúde?
Na prática, essa plataforma costuma ser entregue por uma corretora de benefícios com tecnologia própria, não por um emissor de cartão. Ela reúne em um só lugar a movimentação de vidas, os indicadores de sinistralidade, o faturamento e o histórico usado na renovação do plano de saúde.
O erro mais comum é tratar "plataforma de benefícios" como sinônimo de "cartão de benefícios flexíveis". São categorias diferentes, com funções diferentes, e a confusão leva empresas a contratar uma ferramenta de saldo achando que ela vai cuidar do plano de saúde.
O que o cartão de benefícios faz e o que não faz?
O cartão de benefícios organiza o saldo que a empresa dá ao colaborador para gastar em categorias como alimentação, refeição, cultura e mobilidade, deixando a escolha com a própria pessoa.
O que o cartão resolve
O cartão resolve a distribuição do saldo entre categorias, a emissão e a recarga do cartão e a liberdade de escolha do colaborador dentro das regras definidas pela empresa.
O que o cartão não resolve
O cartão de benefícios não acompanha a sinistralidade do plano de saúde, não participa da negociação de reajuste com a operadora e não atende o colaborador quando um procedimento é negado. Como mostra o post sobre se o cartão de benefícios inclui plano de saúde, cartão e plano de saúde são frentes complementares, não concorrentes.
O que a operadora de saúde faz e o que não faz?
A operadora é quem presta o serviço de saúde propriamente dito: monta e mantém a rede credenciada, define regras de cobertura dentro do Rol da ANS e paga os prestadores quando o colaborador usa o plano.
O que a operadora não faz é cuidar da relação da empresa com o próprio contrato: ela não vai comparar o preço com o mercado, não vai questionar proativamente um reajuste em nome da empresa, e não tem interesse comercial em apontar alternativas mais baratas. Esse papel cabe a quem representa a empresa na negociação, não a quem vende o plano.
Onde entra a administradora de benefícios?
A administradora de benefícios é uma empresa regulada pela ANS que administra contratos coletivos de plano de saúde. No coletivo por adesão, ela reúne pessoas ligadas a entidades de classe, sindicatos ou associações e contrata o plano com a operadora; no coletivo empresarial, pode assumir cobrança, movimentação e parte da burocracia contratual. Normalmente, ela não entrega a camada de dados, indicadores de sinistralidade e apoio de negociação que uma corretora com plataforma própria oferece. Em alguns casos as duas funções convivem no mesmo fornecedor; o que importa é saber quem está, de fato, olhando a sinistralidade da empresa.
O que faz uma corretora de plano de saúde com plataforma própria?
A corretora de benefícios estruturada com plataforma própria é quem efetivamente gerencia o plano de saúde: negocia com a operadora, dá visibilidade de dados de uso e sinistralidade, automatiza movimentações de entrada e saída de colaboradores e apoia a renovação com números, não com achismo.
O que a corretora não faz: não define a rede credenciada (isso é decisão da operadora) e não garante cobertura ou resultado de saúde específico. A corretora ajuda a entender e a negociar; a decisão final sobre cobertura é da operadora, e isso precisa ficar claro desde a contratação.
Cartão, operadora, administradora e corretora concorrem entre si ou se completam?
Cartão, operadora, administradora e corretora se completam na maioria das empresas. É comum uma empresa usar cartão de benefícios para alimentação e cultura, administradora ou operadora direta para o contrato, e uma corretora com plataforma própria cuidando da gestão e da negociação do plano de saúde. Nenhuma substitui a outra.
A mesma lógica vale quando o plano de saúde entra em um programa de benefícios flexíveis: o cartão organiza o saldo e a escolha do colaborador, mas alguém ainda precisa negociar com a operadora, acompanhar o uso e preparar a renovação. O desenho completo está no post sobre plano de saúde dentro dos benefícios flexíveis da empresa.
Como a Pipo Saúde atua na gestão de benefícios de saúde?
A Pipo Saúde é uma corretora de benefícios com tecnologia própria que cobre justamente a parte que cartão de benefícios, operadora e administradora não cobrem: a gestão ativa do plano de saúde. Isso acontece em três frentes: dados de sinistralidade, benchmark de mercado e automação com as operadoras.
A Plataforma RH centraliza indicadores e monitoramento de risco da saúde da população, dando ao RH visibilidade sobre sinistralidade que antes só aparecia na proposta de renovação. Quem quer comparar o próprio pacote de benefícios com o mercado pode usar o Pipo Benchmark, plataforma gratuita que compara dados com mais de 1.000 empresas do mesmo porte, segmento e região, atualizados diariamente.
Do lado da burocracia, as Automações com operadoras enviam inclusões e exclusões direto ao sistema do parceiro: com a SulAmérica, a cobertura que levava dias úteis sai em minutos, e com Bradesco e OdontoPrev a carteirinha é emitida em horas. Isso tira do RH o trabalho manual de preencher planilha e esperar resposta.