
Os planos coletivos empresariais já representam cerca de 73,3% do total de planos de assistência médica vigentes no Brasil, segundo dados da ANS, contra 15,7% de planos individuais. Isso significa que a maior parte das empresas brasileiras depende de uma corretora ou de alguém internamente para negociar reajuste, montar rede e resolver problemas de cobertura, sem o teto que protege o plano individual. Escolher mal esse parceiro custa caro: aparece na próxima renovação, quando o reajuste chega sem explicação e o RH não tem dados para contestar.
Não existe uma corretora que seja 'a melhor' para todo mundo. O que existe é a solução certa para o tamanho e a maturidade de gestão da sua empresa, e é isso que este guia ajuda a identificar.
O que faz uma corretora de plano de saúde ser boa para a sua empresa?
Uma boa corretora de plano de saúde empresarial é a que dá visibilidade real sobre custo e uso do benefício, negocia a renovação com dados na mão e tira do RH o trabalho operacional de movimentação e fatura. Não é a que promete o menor preço na primeira proposta, isso raramente se sustenta na renovação seguinte.
Vale separar uma coisa logo de início: se a busca da sua empresa for por uma plataforma de benefícios flexíveis (cartão para refeição, alimentação, cultura), essa não é a mesma solução. Essas plataformas pagam e organizam o saldo de benefícios do colaborador, mas não negociam com a operadora de saúde, não acompanham sinistralidade nem atendem o colaborador quando o plano nega um procedimento.
As duas coisas podem, inclusive, andar juntas: muitas empresas usam cartão de benefícios para o dia a dia e uma corretora para cuidar do plano de saúde, que é o benefício mais caro e mais sensível da folha.
Quais são os tipos de solução disponíveis para gerir o plano de saúde empresarial?
Existem hoje quatro caminhos comuns: corretora tradicional, corretora com plataforma própria, consultoria de benefícios de alcance global e o RH cuidando sozinho, sem corretora dedicada. Cada um atende melhor um porte e um momento de maturidade diferentes.
Corretora tradicional
- O que é: empresa que intermedia a contratação do plano junto às operadoras e recebe comissão por isso.
- Indicada para: empresas pequenas, com estrutura de RH enxuta e processo de benefício simples.
- Dados e relatórios: geralmente limitados; o acompanhamento de sinistralidade costuma depender de pedir diretamente à operadora.
- Atendimento ao colaborador: normalmente reativo, por telefone ou e-mail, sem SLA formal.
- Como cobra: comissão da operadora, sem custo adicional direto para a empresa.
Corretora com plataforma e dados
- O que é: corretora que investiu em tecnologia própria para automatizar movimentação, conferência de fatura e geração de relatórios de uso e sinistralidade.
- Indicada para: empresas de porte médio em diante, com volume de movimentação mensal que justifica automação e RH que precisa de dados para negociar.
- Dados e relatórios: painel com sinistralidade, uso por categoria de procedimento e histórico de movimentações, normalmente em tempo real.
- Atendimento ao colaborador: costuma incluir canal próprio (app, WhatsApp) com suporte para dúvidas de cobertura e agendamento.
- Como cobra: em geral também via comissão da operadora, sem fee adicional pela tecnologia.
Consultoria de benefícios de alcance global
- O que é: consultorias multinacionais que atendem operações com presença em vários países, com foco em desenho de pacote total de remuneração.
- Indicada para: empresas grandes, acima de 1.000 vidas, com operação internacional ou múltiplas unidades de negócio.
- Dados e relatórios: robustos, mas o processo de implementação e ajuste tende a ser mais lento, pensado para contratos de grande escala.
- Atendimento ao colaborador: geralmente mediado por camadas internas de RH, menos direto.
- Como cobra: fee de consultoria somado à comissão, em muitos modelos.
RH gerindo o plano sozinho, sem corretora dedicada
- O que é: a empresa mantém contato direto com a operadora, sem intermediário especializado.
- Indicada para: empresas muito pequenas, com poucos colaboradores e baixa complexidade de movimentação.
- Dados e relatórios: o que a operadora disponibilizar, geralmente o mínimo exigido por norma.
- Atendimento ao colaborador: cai inteiro sobre o RH, inclusive negativas de cobertura e problemas de rede.
- Como cobra: sem custo de intermediação, mas com custo de tempo interno que cresce junto com o headcount.
Que perguntas fazer numa reunião com uma corretora antes de contratar?
Antes de assinar, peça para a corretora mostrar, na prática, como ela entrega visibilidade e suporte, não apenas como ela vende o plano. Um roteiro de perguntas ajuda a comparar propostas de forma justa.
- Como vocês acompanham a sinistralidade da minha empresa ao longo do ano, e não só na época de renovação?
- Que relatório eu recebo, com que frequência, e consigo exportar os dados?
- Como funciona a conferência da fatura da operadora? Existe revisão antes de eu receber o valor a pagar?
- Quanto tempo leva uma inclusão ou exclusão de colaborador, do pedido até a carteirinha ativa?
- Quem atende o colaborador quando a operadora nega um procedimento, e qual o prazo de resposta?
- Na renovação, vocês me ajudam a pedir a memória de cálculo do reajuste à operadora, ou isso fica só comigo?
Quais sinais indicam que é hora de trocar de corretora?
É hora de trocar quando a corretora atual não entrega dados nem agilidade proporcionais ao tamanho que a empresa já tem. Na prática, isso aparece de um jeito parecido em empresas de portes diferentes.
O reajuste chega sem explicação nenhuma
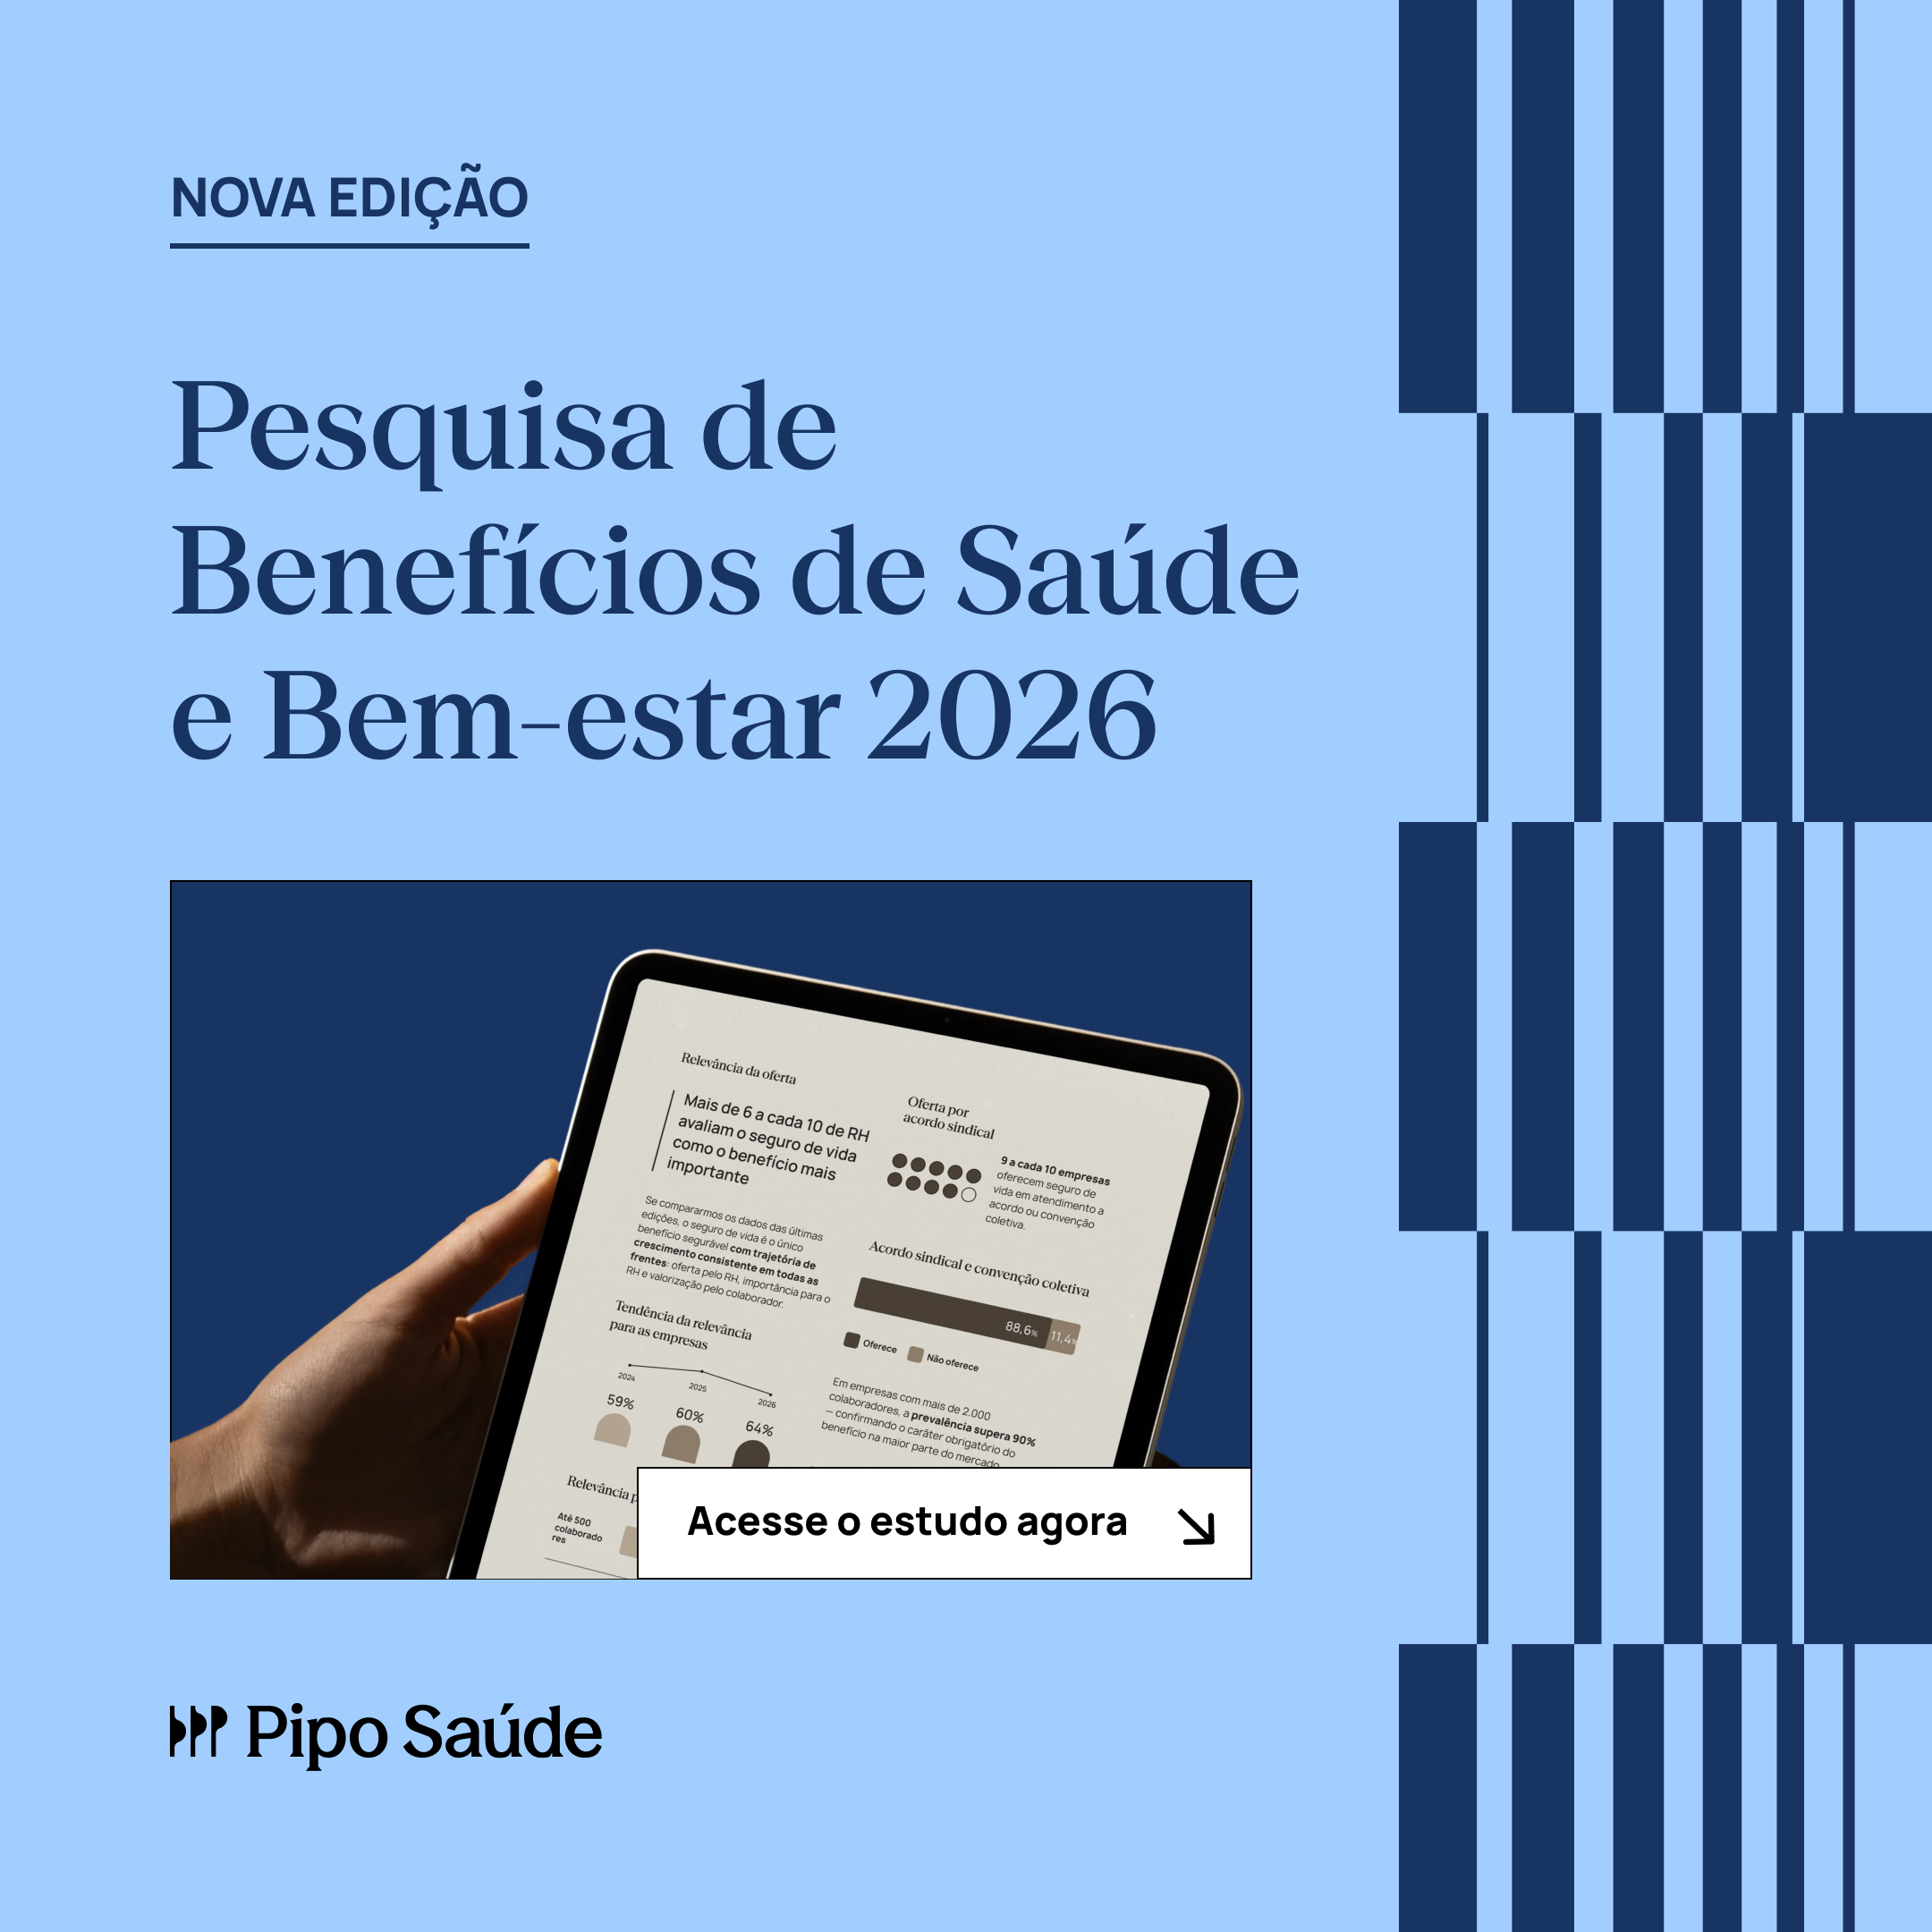
Quando a corretora não pede nem repassa a memória de cálculo do reajuste, a empresa negocia no escuro. Segundo a Pesquisa de Benefícios de Saúde e Bem-Estar 2026 da Pipo Saúde, com 627 empresas, a sinistralidade média do mercado está em 82%, e 53,5% das empresas já operam acima do break-even. Sem saber onde a própria empresa está nessa curva, não dá para avaliar se o percentual proposto faz sentido.
Toda movimentação de colaborador vira processo manual
Inclusão, exclusão e troca de plano que dependem de e-mail, planilha e ligação consomem tempo do RH que deveria estar em outra coisa, principalmente em empresas que estão contratando rápido.
O colaborador procura o RH antes de procurar a corretora
Se dúvida de cobertura, rede ou carteirinha sempre bate primeiro no RH, é sinal de que o canal de atendimento da corretora não está funcionando para quem mais usa o benefício no dia a dia.
Como a Pipo Saúde atua como corretora de plano de saúde empresarial?
A Pipo Saúde é um exemplo de corretora com plataforma e dados: atua na consultoria para desenho do plano, na gestão operacional do dia a dia (movimentação, faturamento, relatórios de sinistralidade) e no Pipo Cuida, que apoia o engajamento dos colaboradores no uso do benefício. A Pipo não cobra fee à parte pela plataforma nem pelo acompanhamento. Ela atende companhias de diferentes portes, com concentração maior na faixa de 200 a 999 vidas, e também apoia empresas que já têm um programa de benefícios flexíveis, cuidando especificamente da gestão do plano de saúde dentro desse pacote.