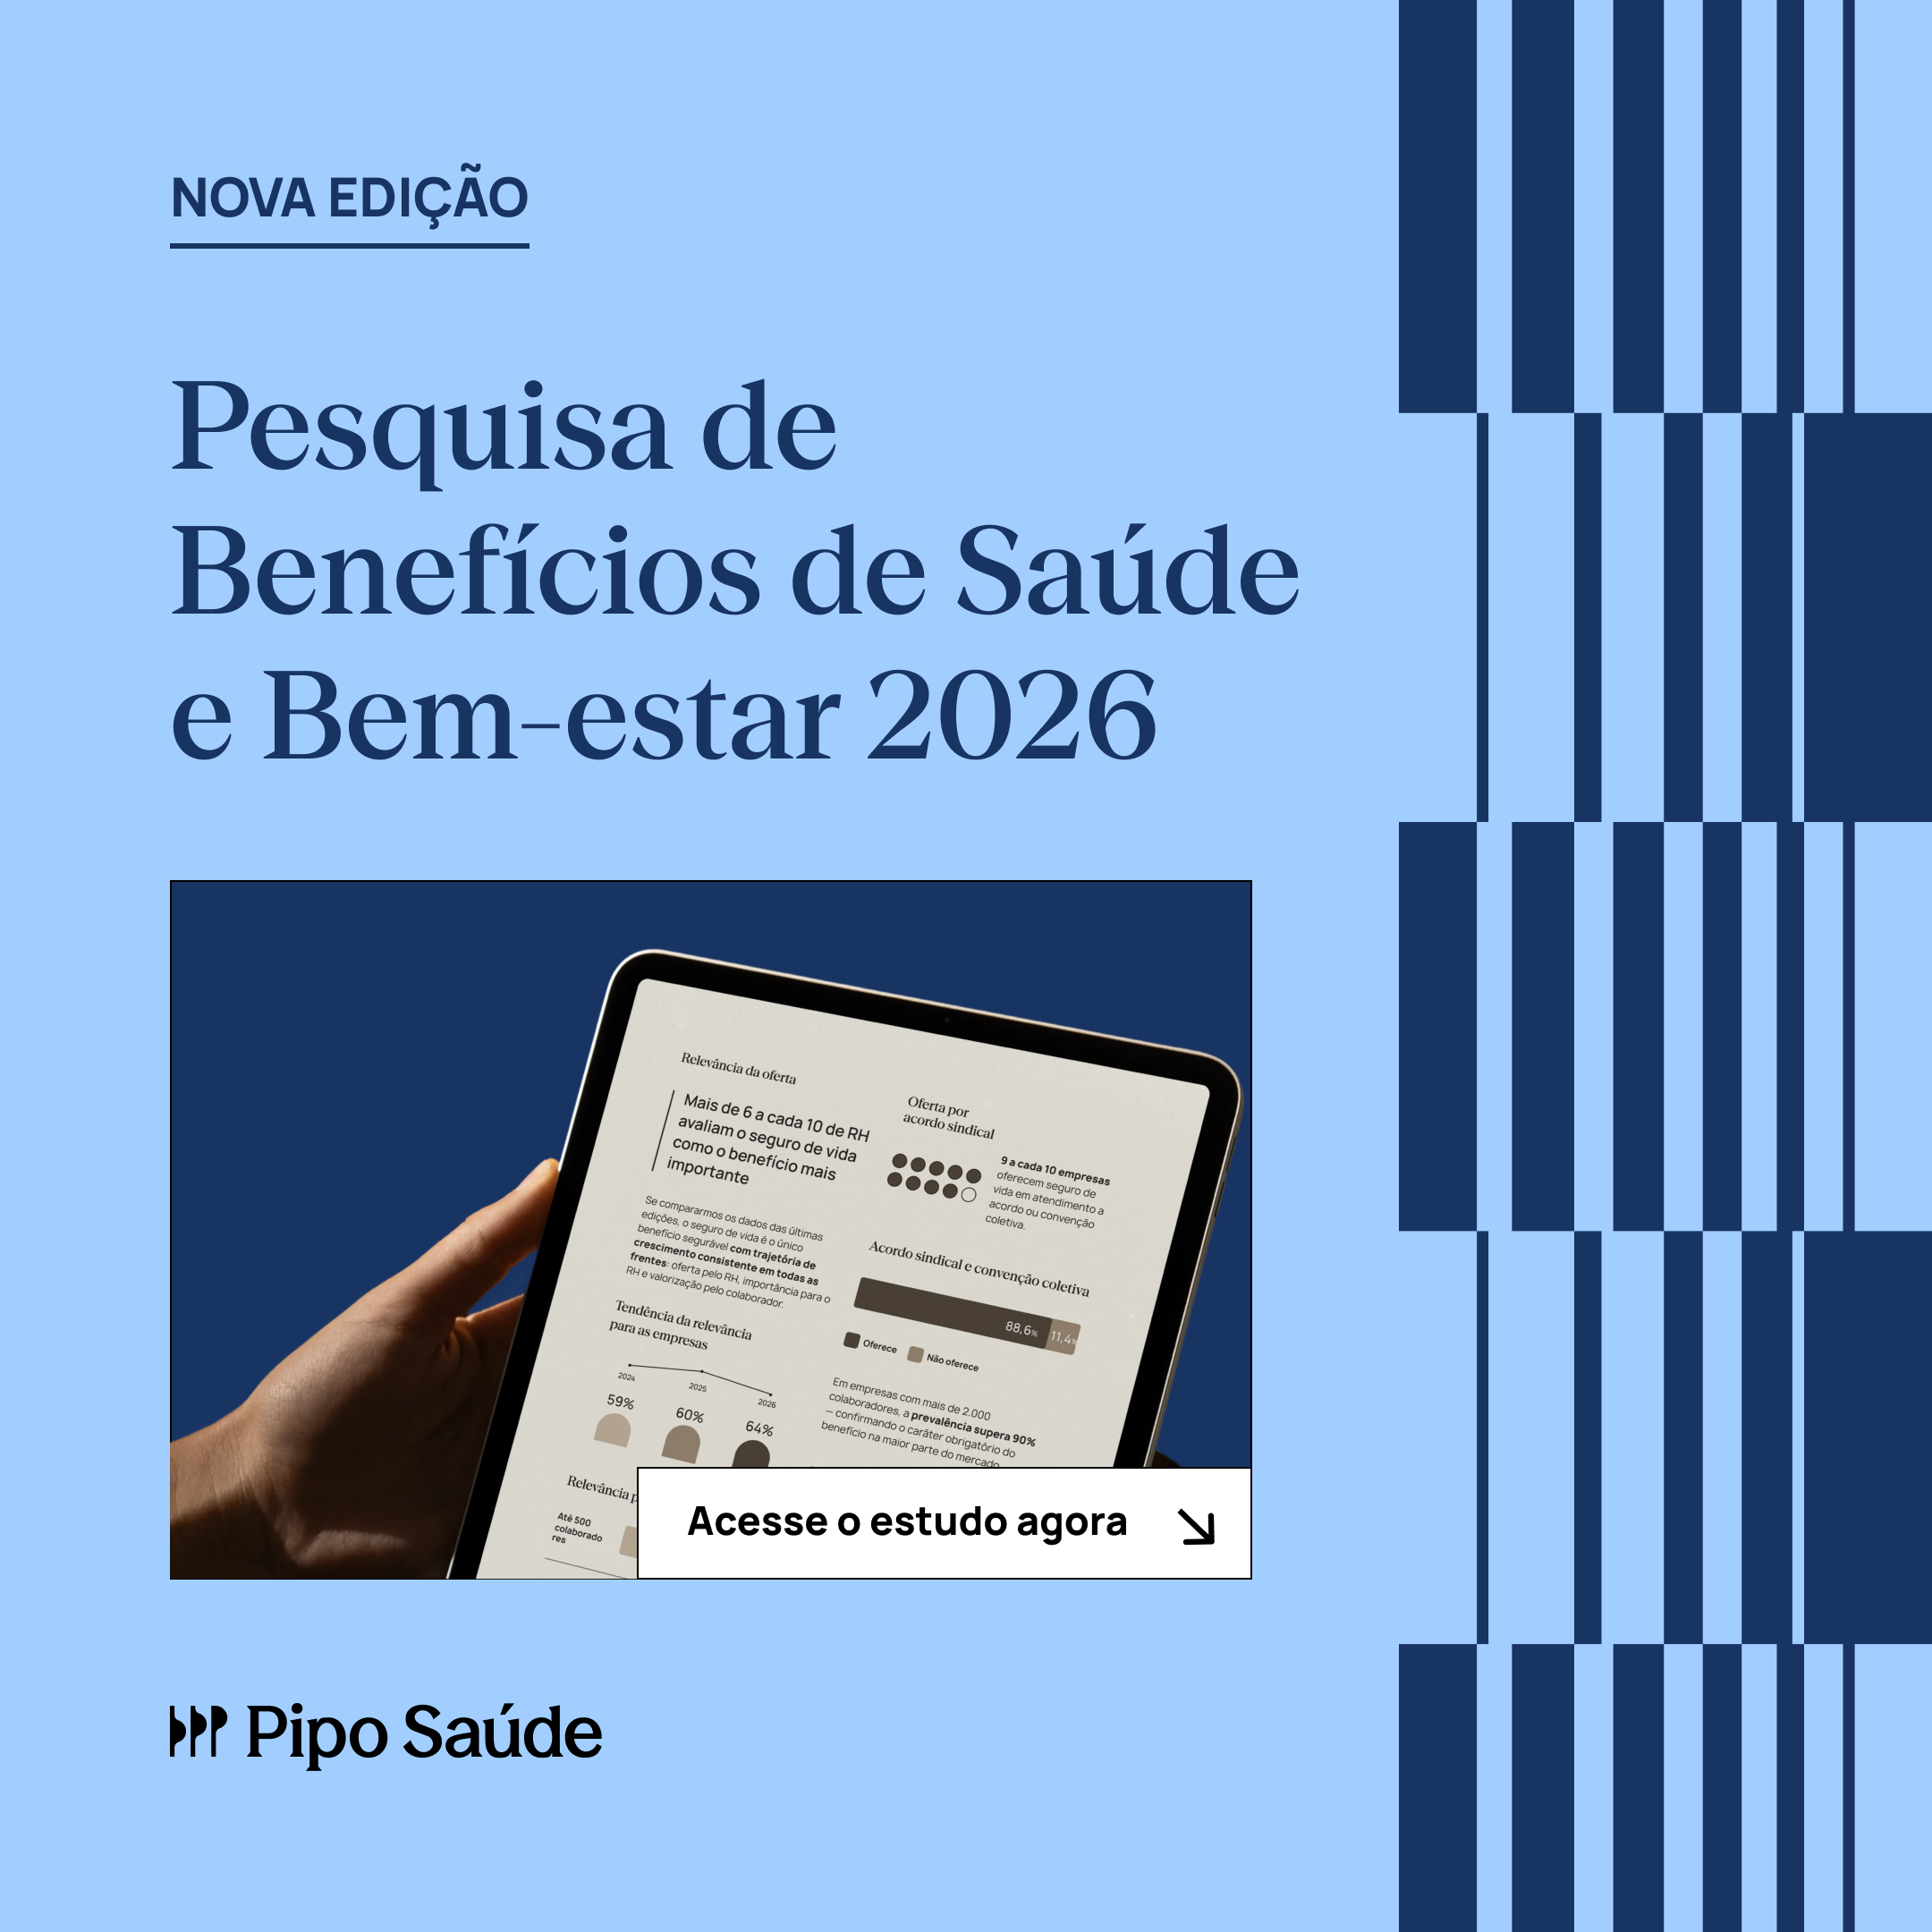

A sinistralidade média das empresas brasileiras chegou a 82% em 2026, segundo a Pesquisa de Benefícios de Saúde e Bem-Estar 2026 da Pipo Saúde, que ouviu 627 empresas, e 53,5% delas já operam acima do break-even. Quando esse número aparece na renovação, a tentação mais comum é cortar cobertura ou aumentar a coparticipação. Mas existe um caminho anterior a esse corte: escolher um parceiro de gestão de benefícios que dê visibilidade sobre o uso do plano a tempo de agir, em vez de só repassar o reajuste que a operadora propõe. Este post explica o que observar nessa escolha.
O que significa reduzir sinistralidade sem cortar cobertura?
Significa atuar sobre o comportamento de uso do plano, como consultas desnecessárias, falta de prevenção e desperdício de rede, em vez de simplesmente reduzir o que o plano cobre. Um parceiro de gestão de benefícios ajuda nisso ao dar visibilidade sobre onde o gasto está concentrado e apoiar ações de prevenção, nunca ao prometer controlar o número.
É importante ser direto aqui: nenhuma corretora controla a sinistralidade. Quem gera esse número é o comportamento real dos beneficiários, mês a mês. O papel do parceiro é dar visibilidade a esses dados, ajudar o RH a interpretar tendências e apoiar a negociação com a operadora, como já explica o guia sobre como reduzir a sinistralidade do plano de saúde empresarial.
Que tipo de parceiro realmente ajuda nessa frente?
Existem quatro perfis de solução no mercado, e cada um lida com a sinistralidade de um jeito diferente. A diferença não está no nome do serviço, mas em quanto cada um investe em dados contínuos e em prevenção, e não só em fechar a venda.
Corretora tradicional
- Dados: relatório de sinistralidade costuma chegar só na época da renovação.
- Prevenção: raramente oferece programa próprio de cuidado ou engajamento.
- Negociação: atua na época do reajuste, com pouco histórico acumulado.
Corretora com plataforma e dados
- Dados: acompanha sinistralidade, uso de rede e perfil de utilização ao longo do ano, não só na renovação.
- Prevenção: costuma ter frente de engajamento e cuidado ativo, incentivando uso preventivo em vez de corretivo.
- Negociação: chega à renovação com histórico documentado para contestar reajuste fora da curva.
Consultoria especializada em benefícios
- Dados: entrega análises profundas, mas geralmente pontuais, em projetos específicos.
- Prevenção: pode recomendar desenho de coparticipação ou franquia, mas a execução do dia a dia é de outro fornecedor.
- Negociação: forte em estratégia, mas sem operação contínua de gestão do benefício.
Gestão feita só pelo RH internamente
- Dados: depende do relatório que a operadora decide enviar, sem padronização.
- Prevenção: fica a cargo da capacidade do time, que geralmente já está sobrecarregado com outras frentes.
- Negociação: o RH negocia sozinho, sem benchmark de mercado para comparar a proposta recebida.
Quais perguntas fazer numa reunião com o fornecedor sobre sinistralidade?
Pergunte como e com que frequência os dados de sinistralidade chegam até você, e não espere pela época da renovação para descobrir a resposta. Um bom parceiro mostra isso de cara, sem enrolação.
- Com que frequência vocês enviam relatório de sinistralidade e uso da rede?
- Como vocês ajudam a distinguir uso preventivo de uso indevido do plano?
- O que vocês fazem quando identificam um pico de sinistralidade no meio do ano, antes da renovação?
- Vocês apoiam o pedido de memória de cálculo do reajuste à operadora, conforme a RN 509/2022?
- Que programas de prevenção e engajamento existem, e como o RH acompanha a adesão?
- Como funciona a cobrança: existe fee separado pela gestão de dados ou pelo acompanhamento?
Coparticipação e franquia ajudam a reduzir sinistralidade sem cortar cobertura?
Sim, quando bem desenhadas, coparticipação e franquia tornam o uso mais consciente sem reduzir o que o plano cobre. A diferença está no desenho: um percentual que desestimula consultas desnecessárias sem criar barreira para quem realmente precisa de cuidado.
Isso ganhou peso recente: a Agenda Regulatória da ANS para 2026-2028 colocou o aprimoramento das regras de franquia e coparticipação entre os temas prioritários, com conclusão prevista para o quarto trimestre de 2027, já que a norma que rege o tema hoje, a Resolução CONSU 08/1998, está em revisão depois de quase três décadas sem atualização. Até lá, o desenho de coparticipação segue sendo decisão da empresa junto com a operadora, mas vale observar os parâmetros de mercado: segundo a Pesquisa de Benefícios 2026 da Pipo Saúde, a adoção de coparticipação saltou de 52% em 2023 para 79% em 2026, sinal de que virou prática estrutural, não exceção.
Quais sinais indicam que o parceiro atual não está ajudando a controlar a sinistralidade?
O principal sinal é descobrir a sinistralidade real só na proposta de renovação, sem ter acompanhado o número durante o ano. Outros sinais aparecem na rotina do RH.
O relatório de uso só chega uma vez por ano
Quando o parceiro não compartilha dados ao longo do ano, o RH perde a chance de agir sobre um pico de uso antes que ele vire reajuste de dois dígitos na renovação.
Não existe iniciativa de prevenção ativa
Se o parceiro nunca propõe campanha de check-up, uso de telemedicina ou orientação sobre uso correto do plano, ele está no papel de intermediário de contrato, não de gestor de benefício.
A negociação de reajuste vira surpresa
Quando o RH recebe o percentual de reajuste sem explicação de como ele foi calculado, e sem apoio para pedir a memória de cálculo, falta exatamente o tipo de acompanhamento que deveria vir ao longo do ano inteiro.
Como a Pipo Saúde ajuda
A Pipo Saúde é uma corretora de benefícios com plataforma própria que acompanha a sinistralidade da carteira ao longo de todo o ano, não só na renovação. A gestão combina consultoria para desenhar o plano adequado ao perfil da empresa, relatórios contínuos de uso e sinistralidade na própria plataforma, e o Pipo Cuida, que apoia o engajamento dos colaboradores em uso preventivo do benefício. Esse acompanhamento contínuo é o que dá histórico documentado para contestar reajustes fora da curva na renovação, como mostra o comparativo de sinistralidade com a média de mercado.