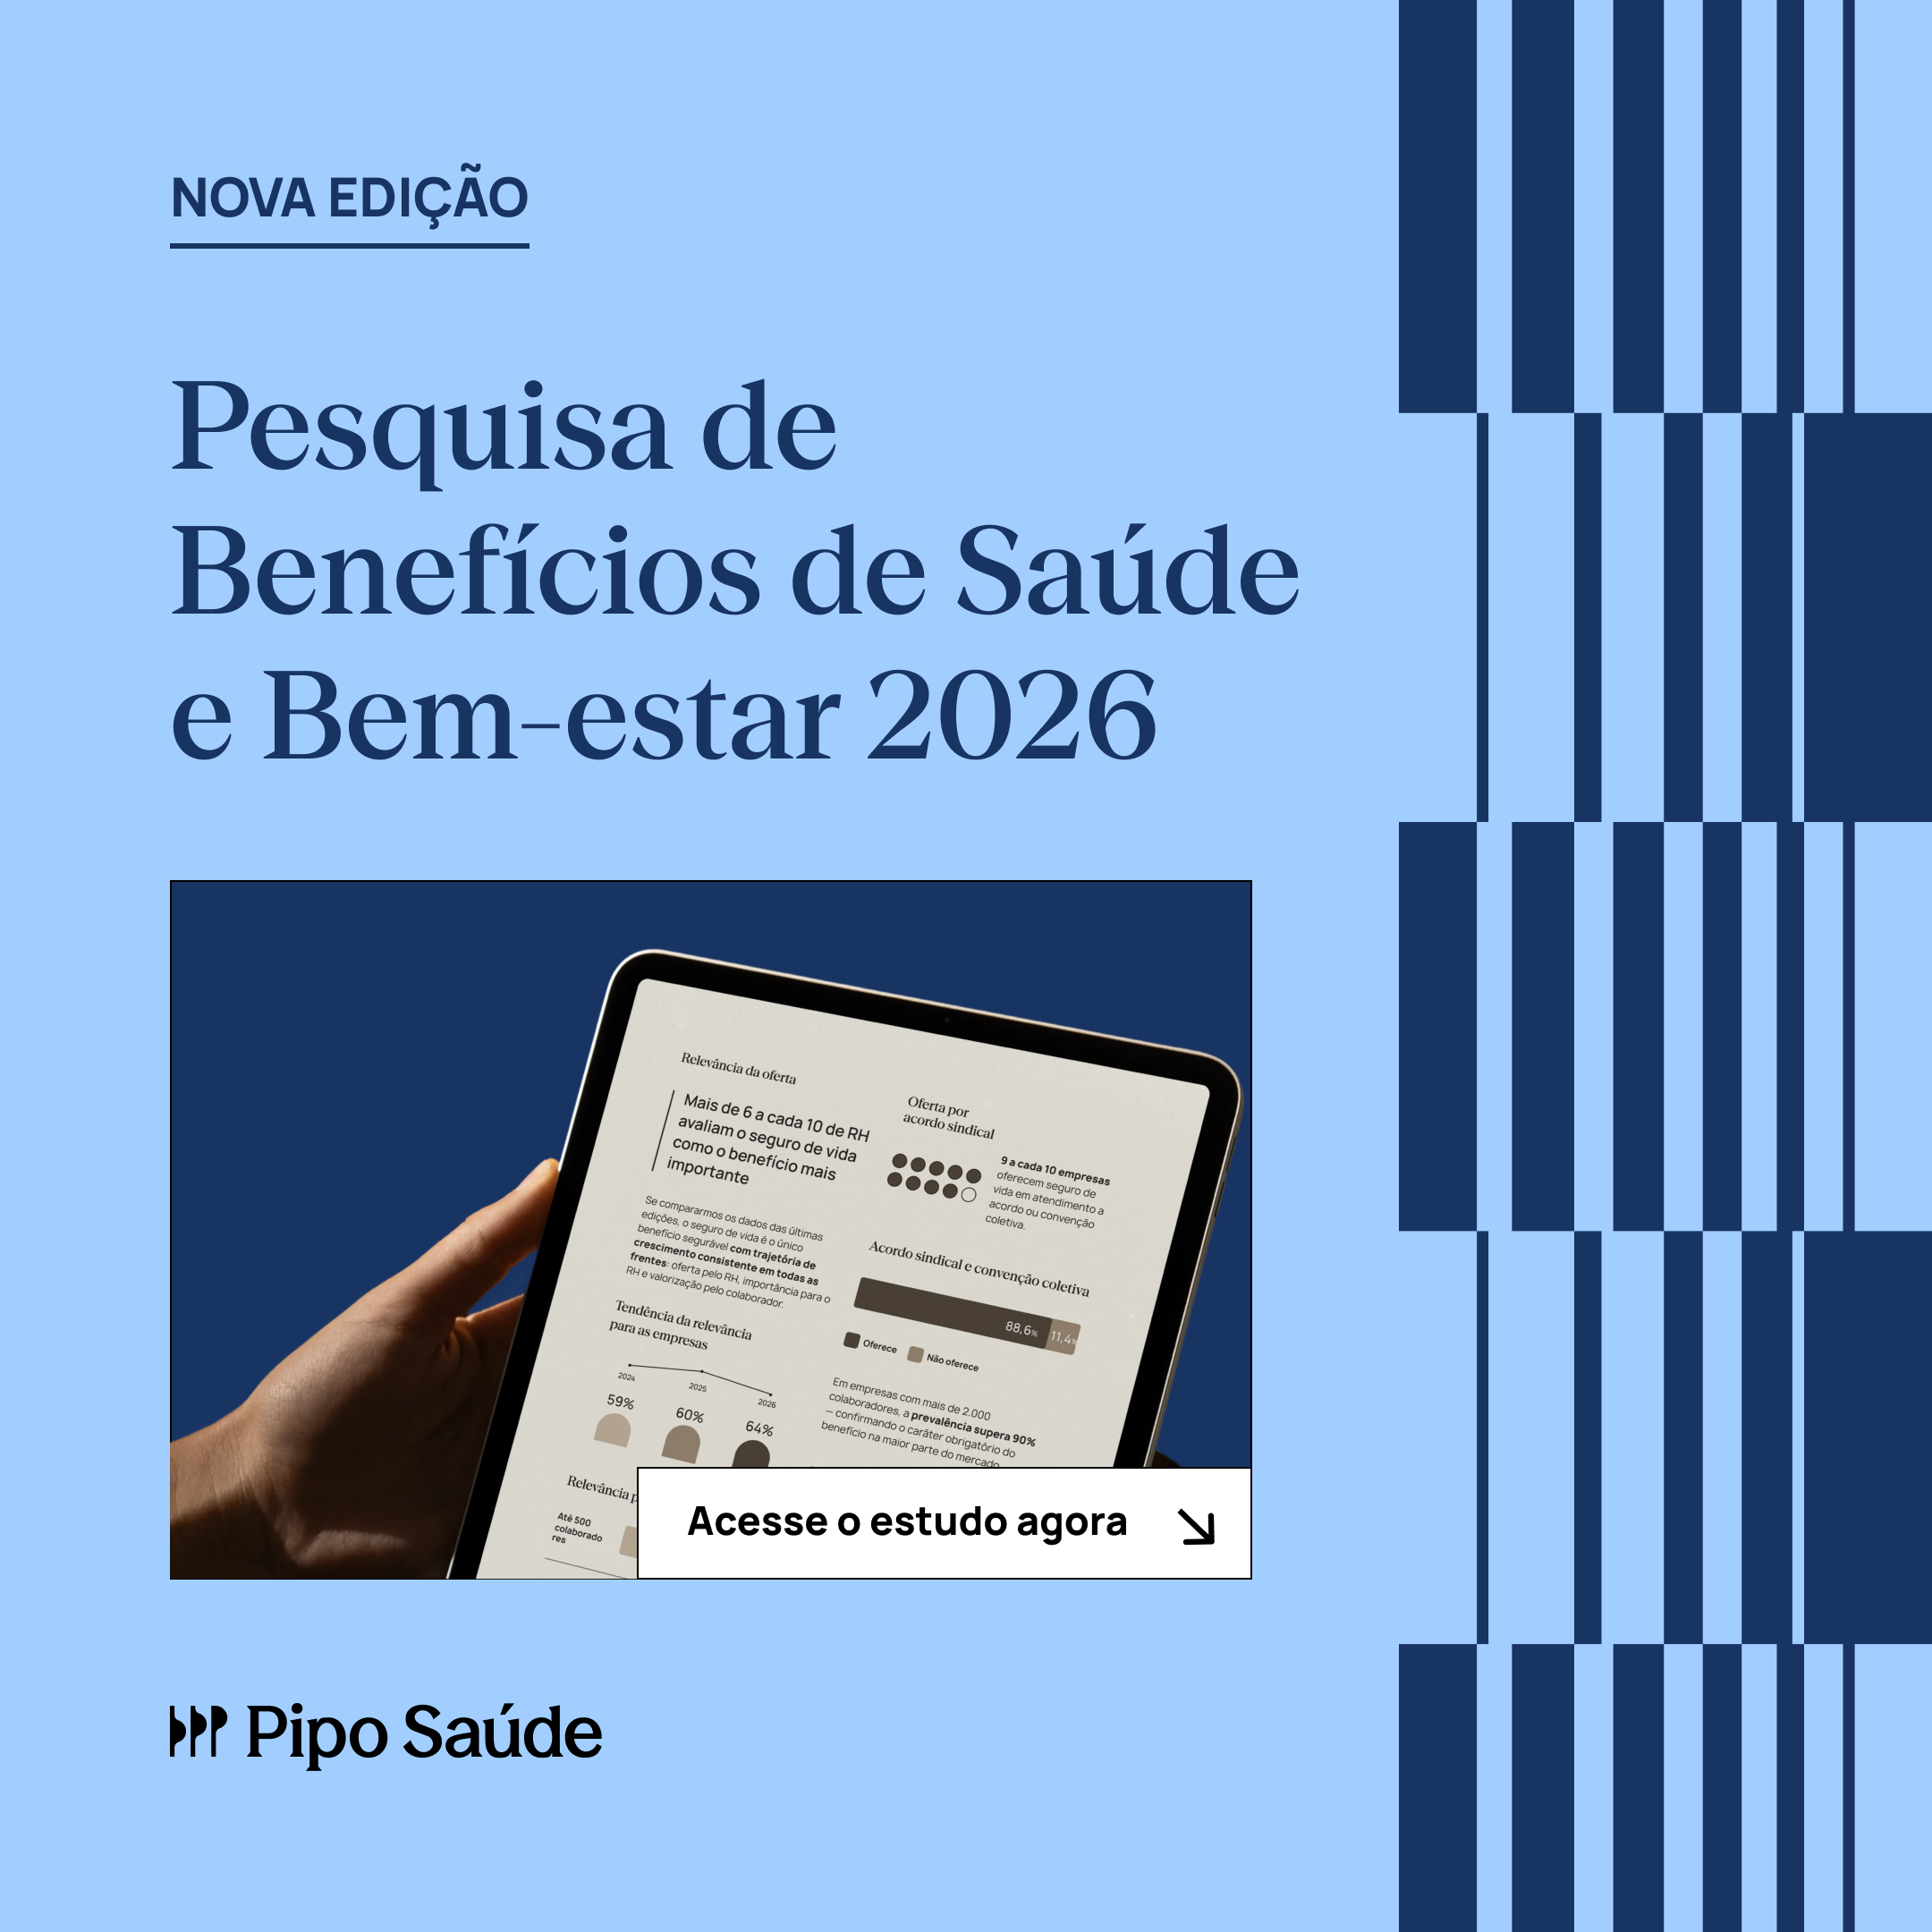
A sinistralidade média do mercado brasileiro chegou a 82% em 2026, segundo a Pesquisa de Benefícios de Saúde e Bem-Estar da Pipo Saúde, que ouviu 627 empresas em 26 segmentos e 53,5% delas já operam acima do break-even do plano. Esse patamar, um dos mais altos fora do período de pandemia, é o pano de fundo de praticamente toda negociação de renovação que chega à mesa do RH neste ano. Ao mesmo tempo, o reajuste médio de planos coletivos empresariais vem desacelerando: depois de rodar acima de 15% em 2025, as projeções de mercado para 2026 apontam para uma faixa mais moderada, ainda que continue acima da inflação geral. Para quem gerencia o benefício, a pergunta prática não é só "quanto vou pagar", mas "o número que a operadora está propondo faz sentido diante do que o mercado está mostrando?".
Esse cruzamento de sinistralidade pressionada e reajuste desacelerando, mas ainda acima da inflação é o que qualquer RH ou financeiro precisa ter em mãos antes de assinar uma renovação. Neste texto, explicamos o que é sinistralidade, como ela se conecta ao reajuste do seu contrato específico, e como usar benchmarks de mercado para negociar com mais segurança.
O que é sinistralidade e por que ela virou o centro da conversa sobre reajuste
Sinistralidade é a relação entre o que a operadora gasta com o atendimento assistencial da sua carteira (consultas, exames, internações, terapias) e o que ela arrecada em mensalidades. O mercado costuma considerar até 70% como um patamar saudável; entre 70% e 85% já é ponto de atenção, e acima de 85% tende a sinalizar risco de reajuste mais expressivo na renovação.
- Até 70%: considerado saudável — a operadora arrecada mais do que gasta com aquela carteira.
- 70% a 85%: zona de atenção — vale investigar o que está gerando o uso acima do esperado.
- Acima de 85%: alto risco de reajuste expressivo na próxima renovação, porque a conta não está fechando para a operadora.
O ponto importante: sinistralidade setorial (a média do mercado) e a sinistralidade da sua carteira específica são coisas diferentes. Um número setorial em queda não garante automaticamente um reajuste menor para a sua empresa — ele serve como referência para avaliar se a proposta que você recebeu está fora da curva.
Reajuste de plano coletivo empresarial segue regras diferentes do plano individual
Um ponto de confusão recorrente entre RHs: o teto anual definido pela ANS para reajuste vale apenas para planos individuais e familiares. Contratos coletivos empresariais — que são a maioria no mercado B2B — não têm teto regulatório. O percentual é negociado entre empresa (ou sua administradora/corretora) e operadora, e costuma ser calculado a partir de dois componentes principais:
- Sinistralidade da carteira: quanto mais alta em relação à arrecadação, maior a pressão por reajuste.
- VCMH (Variação de Custo Médico-Hospitalar): índice que mede a inflação médica do setor, historicamente acima do IPCA, refletindo reajustes de insumos, novas tecnologias e maior frequência de uso.
Empresas com 30 ou mais vidas negociam reajuste combinando esses dois fatores; contratos menores (até 29 vidas) costumam ser agrupados pela operadora, seguindo regras de pool definidas pela RN 565/2022 da ANS. Em qualquer caso, a empresa tem direito de solicitar a memória de cálculo do reajuste proposto, conforme a RN 509/2022 — um documento que detalha como a operadora chegou naquele percentual.
Como comparar sua proposta de renovação com a média de mercado
Diante de uma proposta de reajuste, o exercício não é aceitar ou recusar no escuro, mas confrontar três referências:
- A sinistralidade da sua própria carteira nos últimos 12 meses — pedir o relatório detalhado à operadora ou corretora é o primeiro passo.
- O VCMH mais recente publicado por consultorias especializadas do setor, como referência de inflação médica.
- O reajuste médio de mercado para contratos coletivos no seu porte e segmento, sempre que essa informação estiver disponível de forma consolidada.
Quando a proposta está muito acima dessas referências sem justificativa clara na memória de cálculo, há espaço real para questionar e negociar — não para prometer um número menor, mas para pedir que a operadora demonstre de onde vem o percentual.
Coparticipação como variável que também vem mudando o cenário
Outro movimento relevante do mercado nos últimos anos é o crescimento da adoção de coparticipação como mecanismo de gestão de uso. Segundo a Pesquisa de Benefícios 2026 da Pipo Saúde, a adoção de coparticipação entre as empresas pesquisadas saltou de 52% em 2023 para 79% em 2026 — um indício de que mais empresas estão usando esse desenho para equilibrar custo e uso consciente do plano, especialmente em um cenário de sinistralidade pressionada. A mesma pesquisa mostra que 53,5% das empresas já operam acima do break-even do plano de saúde, ou seja, gastam mais com o benefício do que arrecadam de contribuição — o que reforça por que o tema sinistralidade está tão em evidência nas negociações de 2026.
O que fazer com esses dados na prática
Nenhum desses números substitui a análise específica do seu contrato, mas eles cumprem um papel importante: dão parâmetro para separar um reajuste tecnicamente justificado de um pedido de renegociação. Algumas ações concretas:
- Solicitar a memória de cálculo do reajuste antes de assinar a renovação.
- Pedir o relatório de sinistralidade dos últimos 12 a 24 meses, não apenas o número consolidado do mês do reajuste.
- Avaliar se ajustes no desenho do plano (como coparticipação ou revisão de rede) fazem sentido para o perfil da sua população, antes de aceitar apenas absorver o reajuste integral.
- Comparar o percentual proposto com benchmarks de mercado disponíveis, sempre considerando porte e segmento semelhantes ao seu.
Entender como reduzir a sinistralidade do plano de saúde empresarial e acompanhar de perto o VCMH como fator da estratégia financeira do benefício são passos que colocam o RH em posição mais forte na mesa de negociação. Também vale revisar por que o reajuste segue acima da inflação e como negociar com dados para aprofundar o racional por trás do cálculo.
O papel da corretora nesse processo
Acompanhar sinistralidade mês a mês, cruzar com benchmarks de mercado e traduzir a memória de cálculo da operadora em argumentos de negociação é um trabalho técnico e contínuo — não algo que se resolve em uma conversa na época da renovação. É aqui que uma corretora especializada, como a Pipo Saúde, entra: damos visibilidade de dados sobre a carteira, apoiamos a leitura de benchmarks de mercado e acompanhamos a negociação com a operadora ao lado do RH, sem prometer um percentual específico de redução — porque cada carteira tem sua própria dinâmica de uso e risco.