
Uma corretora de benefícios corporativos é a empresa que intermedia a contratação do plano de saúde, odontológico e outros benefícios entre a sua empresa e as operadoras, e que normalmente também assume parte da gestão do dia a dia desses benefícios.
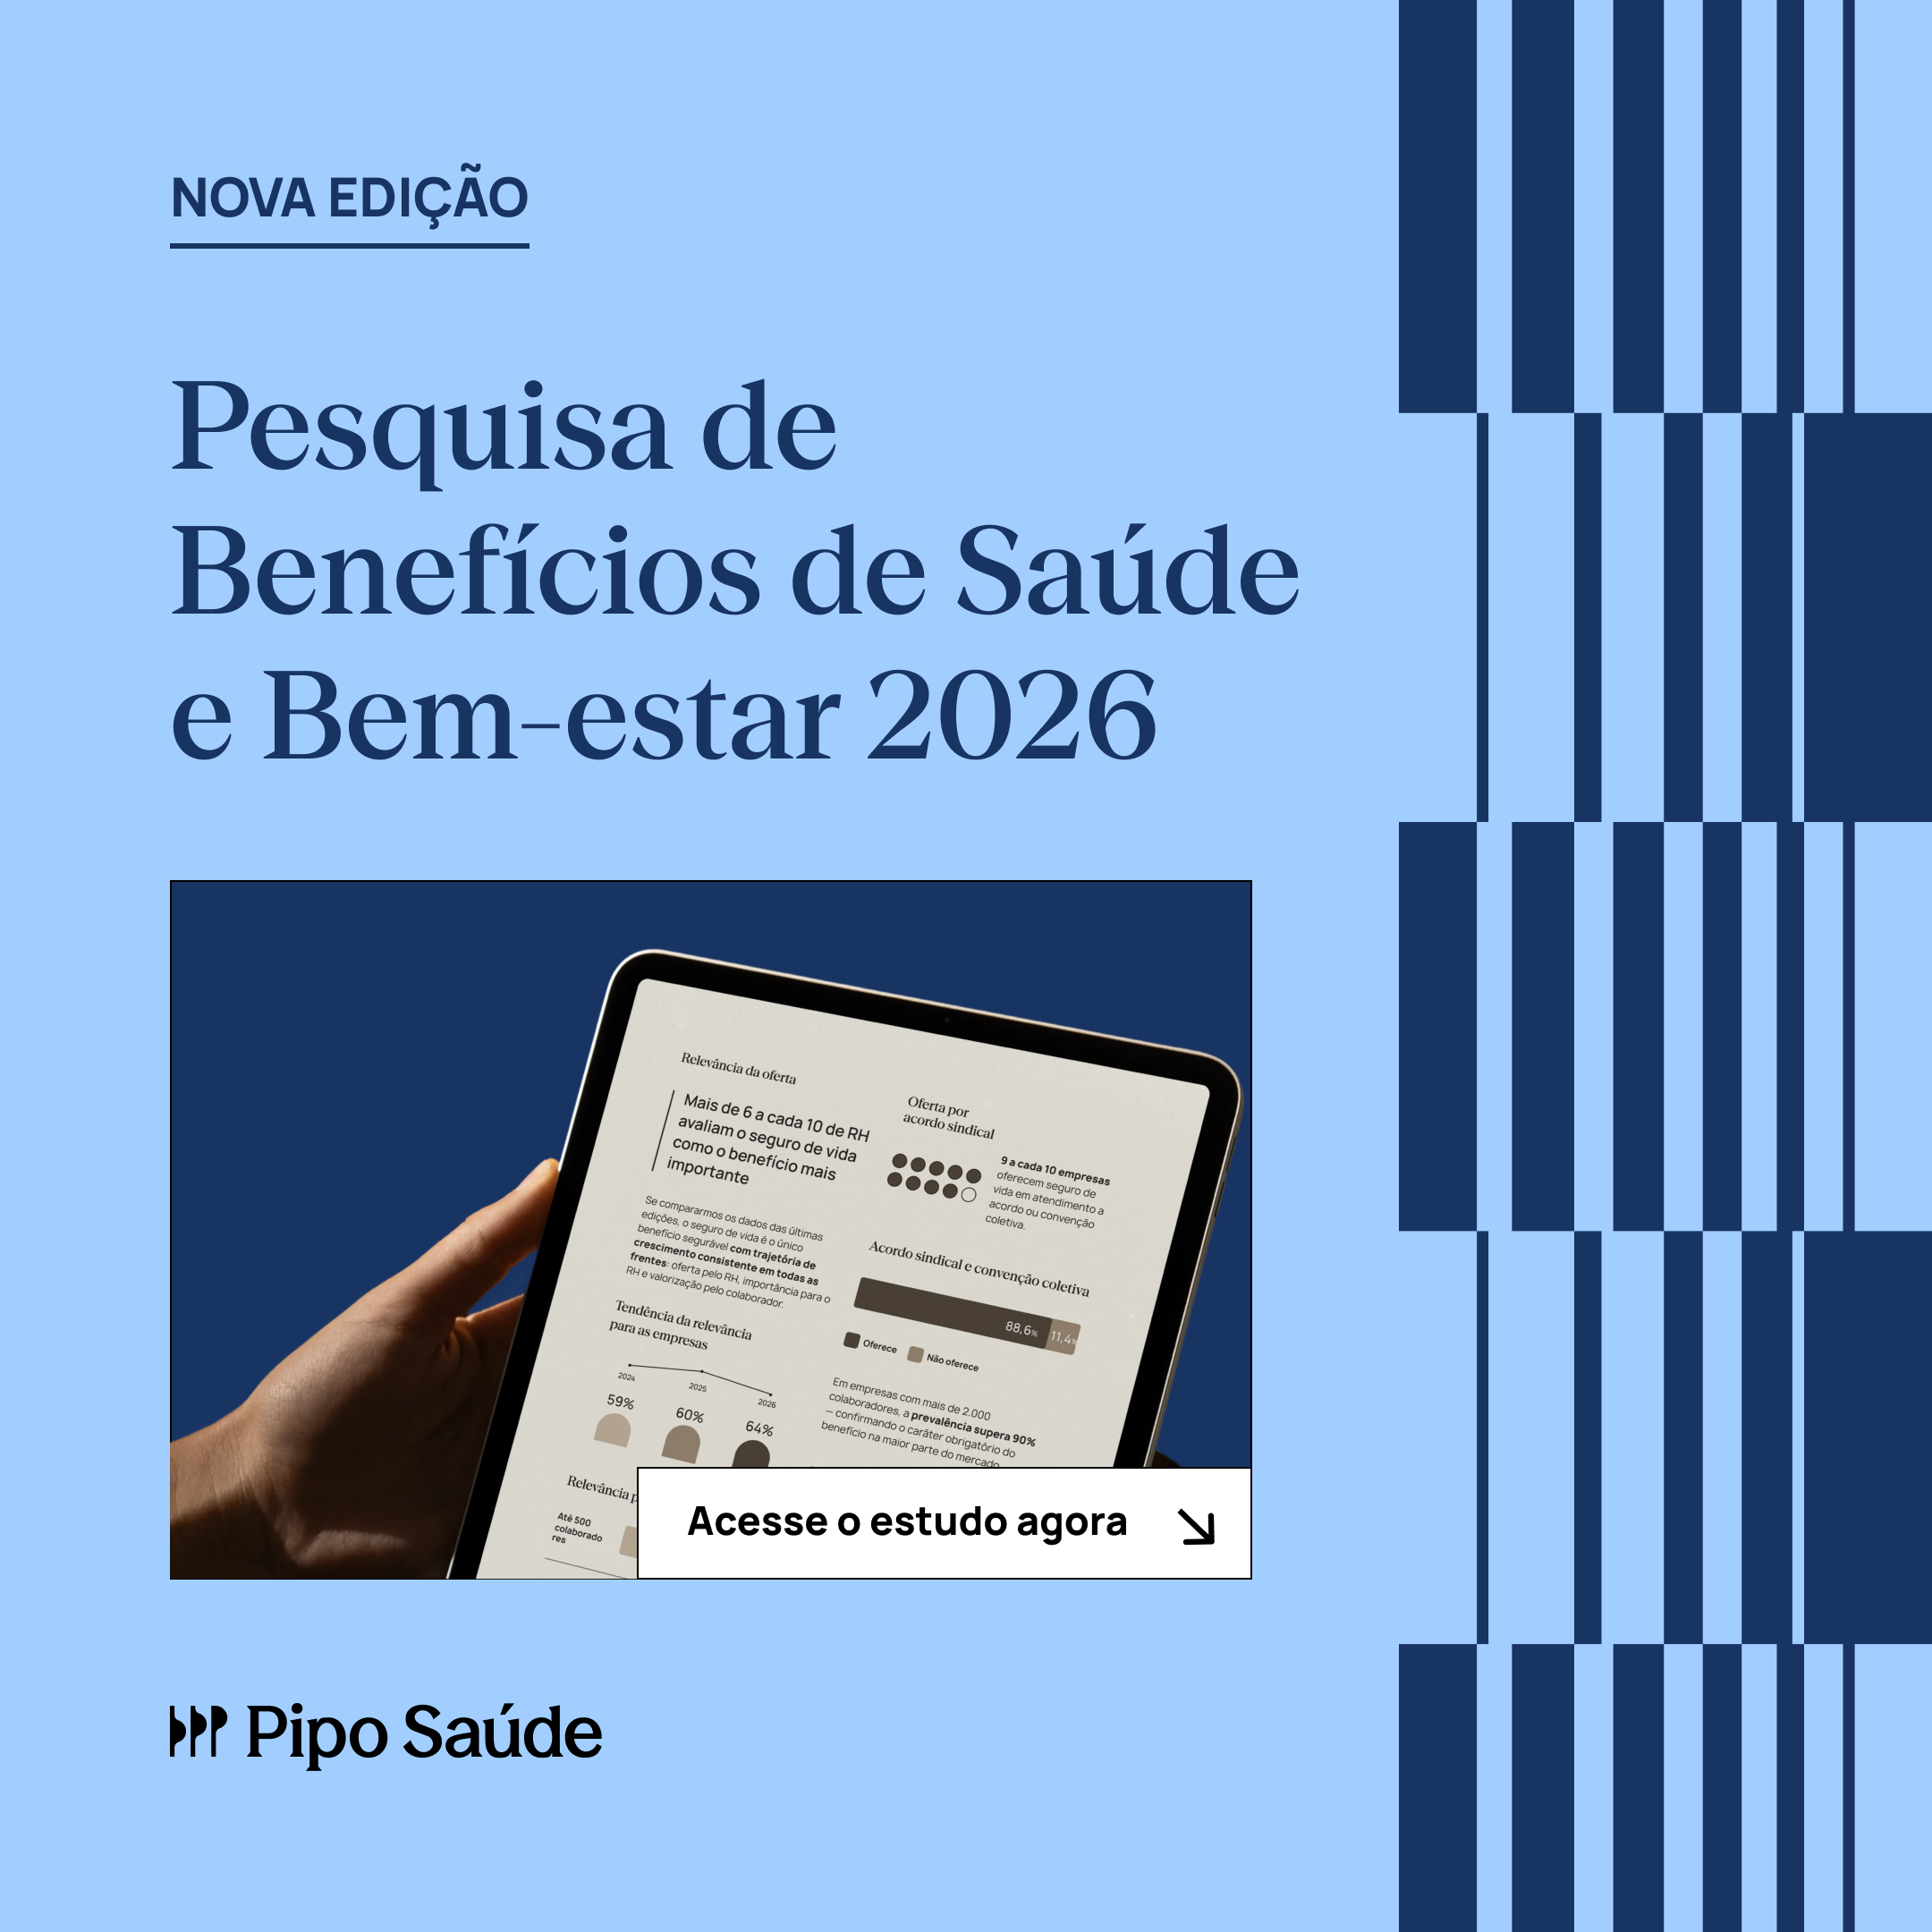
Vale contratar uma quando o RH já gasta tempo demais com planilha, movimentação manual e dúvida de colaborador, ou quando falta dado para negociar o reajuste na renovação. Segundo a Pesquisa de Benefícios de Saúde e Bem-Estar 2026 da Pipo Saúde, com 627 empresas, 93,9% das empresas brasileiras já oferecem plano de saúde, o benefício mais ofertado pelo quinto ano consecutivo, o que torna a gestão desse benefício um problema recorrente para qualquer RH, independentemente do porte.
Por isso, antes de comparar preço ou operadora, vale entender o que uma corretora de benefícios corporativos faz de fato, o que ela não faz, e que tipos de corretora existem hoje.
O que uma corretora de benefícios corporativos faz na prática?
Na prática, a corretora cuida de três frentes: ajuda a escolher o plano certo para o perfil da empresa, administra as movimentações e faturas no dia a dia, e dá suporte ao colaborador quando ele tem dúvida ou problema com o plano.
Como a corretora ajuda a escolher o plano certo?
A corretora compara propostas de diferentes operadoras considerando o perfil de idade e localização do time, o orçamento disponível e o tipo de rede credenciada que a empresa precisa. Esse trabalho de cotação e comparação é o que historicamente justifica a existência da corretora: sem ele, o RH negocia sozinho com cada operadora, sem parâmetro de mercado.
O que a corretora faz na gestão do dia a dia do benefício?
No dia a dia, a corretora recebe as admissões e desligamentos do RH e repassa isso à operadora, confere se a fatura bate com o número real de vidas ativas, e organiza relatórios de uso e sinistralidade. Esse ponto varia bastante entre corretoras: algumas fazem isso manualmente por e-mail e planilha, outras automatizam boa parte do processo numa plataforma própria.
Quem atende o colaborador quando o plano nega algo ou falha?
Uma corretora de benefícios corporativos com atuação completa também responde pelo colaborador: carteirinha que não chegou, dúvida de cobertura, exame negado. Sem esse suporte, cada problema do colaborador vira um chamado na caixa de entrada do RH, o que é exatamente o tipo de sobrecarga que leva empresas a trocar de fornecedor.
Que tipos de corretora de benefícios corporativos existem?
Existem hoje, de forma resumida, dois grandes perfis de corretora: a tradicional, que atua mais como intermediária comercial, e a corretora com plataforma própria, que soma tecnologia à intermediação. Os quatro caminhos possíveis para gerir o plano de saúde empresarial, incluindo consultoria global e RH sozinho sem corretora dedicada, já foram detalhados em outro conteúdo; aqui o foco é o que diferencia as duas formas mais comuns de corretora.
O que a corretora tradicional entrega?
A corretora tradicional intermedia a contratação do plano e recebe comissão da operadora por isso, geralmente sem plataforma própria de acompanhamento.
- Dados e relatórios: em geral limitados; sinistralidade costuma depender de pedir diretamente à operadora.
- Atendimento ao colaborador: normalmente por telefone ou e-mail, sem canal dedicado.
- Tempo que libera para o RH: pouco, porque boa parte da operação (movimentação, conferência de fatura) ainda cai sobre o próprio time de RH.
- Indicada para: empresas pequenas, com processo de benefício simples e baixo volume de movimentação.
O que a corretora com plataforma própria entrega a mais?
A corretora com plataforma própria automatiza movimentação, conferência de fatura e geração de relatórios de uso e sinistralidade.
- Dados e relatórios: painel com sinistralidade, uso por categoria de procedimento e histórico de movimentações, normalmente em tempo real.
- Atendimento ao colaborador: costuma incluir canal próprio, como app ou WhatsApp, para dúvidas de cobertura e agendamento.
- Tempo que libera para o RH: significativamente mais, já que inclusão, exclusão e conferência de fatura deixam de depender de planilha e e-mail.
- Indicada para: empresas de porte médio em diante, com volume de movimentação mensal que justifica automação.
Corretora de benefícios corporativos é a mesma coisa que cartão de benefícios?
Não. O cartão de benefícios organiza o pagamento de vale-refeição, vale-alimentação e benefícios flexíveis, mas não negocia com operadora de saúde nem acompanha o uso do plano. Cartão de benefícios e plano de saúde resolvem problemas diferentes, e muitas empresas usam as duas coisas juntas: o cartão para organizar o saldo de benefícios flexíveis, e a corretora para cuidar especificamente da gestão do plano de saúde.
Corretora de benefícios corporativos é a mesma coisa que administradora de benefícios?
Não necessariamente. Uma corretora pode atuar como administradora, mas nem toda administradora de benefícios é uma corretora: a administradora foca em processar e unificar a cobrança de diferentes benefícios, enquanto a corretora negocia o plano junto às operadoras e presta consultoria sobre qual desenho de plano faz sentido para o perfil da empresa.
Quando vale a pena contratar uma corretora de benefícios corporativos?
Vale a pena contratar quando a empresa já tem volume de vidas que torna a gestão manual arriscada, ou quando o RH não tem como comparar o reajuste proposto com a média de mercado. Na prática, isso costuma aparecer em quatro sinais.
O RH gasta mais tempo com planilha do que com estratégia de benefício?
Quando toda admissão, desligamento e dúvida de colaborador depende de e-mail e planilha, o RH perde a capacidade de pensar o benefício de forma estratégica, porque o operacional consome a semana inteira.
A empresa cresceu e o fornecedor atual não acompanhou?
Headcount que cresce rápido, times espalhados por mais de um estado, ou um volume de movimentação mensal que passou a gerar atraso seguido são sinais de que o fornecedor atual ficou pequeno para o momento da empresa.
A empresa não tem dados para comparar o reajuste com o mercado?
Sem relatório de sinistralidade e sem parâmetro de mercado, a empresa aceita o percentual que a operadora propõe sem conseguir contestar com dado. Isso é especialmente comum em empresas que nunca tiveram uma corretora com plataforma de dados. Um primeiro passo é comparar o pacote atual com o mercado no Pipo Benchmark, ferramenta gratuita da Pipo Saúde.
A empresa recebeu reclamações recorrentes sobre o plano?
Carteirinha atrasada, dúvida sem resposta e cobertura negada sem explicação são sinais de que falta suporte ativo ao colaborador, papel que uma boa corretora deveria assumir proativamente, sem esperar o RH cobrar.
Quanto custa contratar uma corretora de benefícios corporativos?
Na maior parte dos casos, a corretora é remunerada por comissão paga pela operadora, sem custo adicional cobrado da empresa contratante. Isso significa que, para o RH, o custo de ter uma corretora tende a ser neutro frente ao de negociar direto com a operadora, mas vale sempre perguntar explicitamente se existe algum fee adicional por tecnologia ou serviço de gestão antes de fechar contrato.
Como a Pipo Saúde atua como corretora de benefícios corporativos?
A Pipo Saúde é uma corretora de benefícios com tecnologia própria, estruturada em torno de três frentes: consultoria para escolher o desenho de plano adequado ao perfil da empresa, gestão do dia a dia via plataforma, e o Pipo Cuida, que apoia o engajamento dos colaboradores no uso do benefício.
Na parte de gestão, as Automações com operadoras da Pipo Saúde enviam inclusões e exclusões direto ao sistema da operadora: com a SulAmérica, por exemplo, a cobertura que levava dias úteis passou a sair em minutos, e com Bradesco e OdontoPrev a carteirinha é emitida em horas. Já o Motor de Faturamento calcula o valor esperado da fatura do plano e aponta onde ela diverge do que a operadora cobrou, sempre com revisão de um analista antes de qualquer alerta chegar ao RH.
Para o colaborador, o Pipo Cuida funciona como um canal direto com o Time de Saúde da Pipo, com teleatendimento 24/7 com médicos e enfermeiros, sem custo adicional e sem coparticipação. Do lado da empresa, a Pipo Saúde não cobra fee à parte pela plataforma nem pelo acompanhamento: a remuneração vem da comissão paga pela operadora.
Para quem quer comparar o próprio pacote de benefícios com o mercado antes mesmo de decidir trocar de corretora, o Pipo Benchmark é gratuito e compara os benefícios da empresa com mais de 1.000 empresas do mesmo porte, segmento e região, com dados atualizados todos os dias.