Os planos de saúde coletivos registraram reajuste médio de 9,9% nos dois primeiros meses de 2026, segundo a ANS, a menor alta em cinco anos, mas dentro desse mesmo levantamento os contratos com 30 ou mais vidas tiveram reajuste médio de 8,71%, enquanto os de até 29 usuários (agrupamento) chegaram a 13,48%.
Esse intervalo é o motivo pelo qual duas empresas do mesmo setor podem receber propostas de renovação completamente diferentes, mesmo lendo a mesma manchete sobre reajuste.
Quando a notícia fala em 'reajuste médio', ela está descrevendo uma média de mercado, não o cálculo específico da carteira da sua empresa. Entender essa diferença é o primeiro passo para não entrar numa negociação de renovação achando que o número do jornal é o seu número.
Por que o teto da ANS não se aplica ao plano da minha empresa?
Porque o teto é uma regra para um universo diferente de contrato. O teto definido pela ANS para o ciclo de maio de 2025 a abril de 2026 foi de 6,06%, válido para planos individuais e familiares, cerca de 8,6 milhões de beneficiários, o equivalente a 16,4% do total de pessoas com plano no Brasil.
Os planos coletivos empresariais, onde está a maioria esmagadora do mercado (dos 53 milhões de beneficiários de planos médicos no país, cerca de 43 milhões, em torno de 81%, estão em contratos coletivos), seguem outra lógica: a negociação é livre entre operadora e empresa contratante, baseada na sinistralidade da carteira e na variação de custo médico-hospitalar do setor. Não existe percentual máximo fixado pela ANS para esse tipo de contrato.
O que entra na conta do reajuste do meu contrato coletivo?
Basicamente dois componentes se somam: o VCMH (Variação de Custos Médico-Hospitalares), que reflete a inflação do setor de saúde como um todo, e a sinistralidade da própria carteira, ou seja, quanto a sua empresa gastou em relação ao que pagou de mensalidade. Consultorias do setor projetam VCMH entre 12% e 16% para 2026, um patamar que já em si está bem acima da inflação geral.
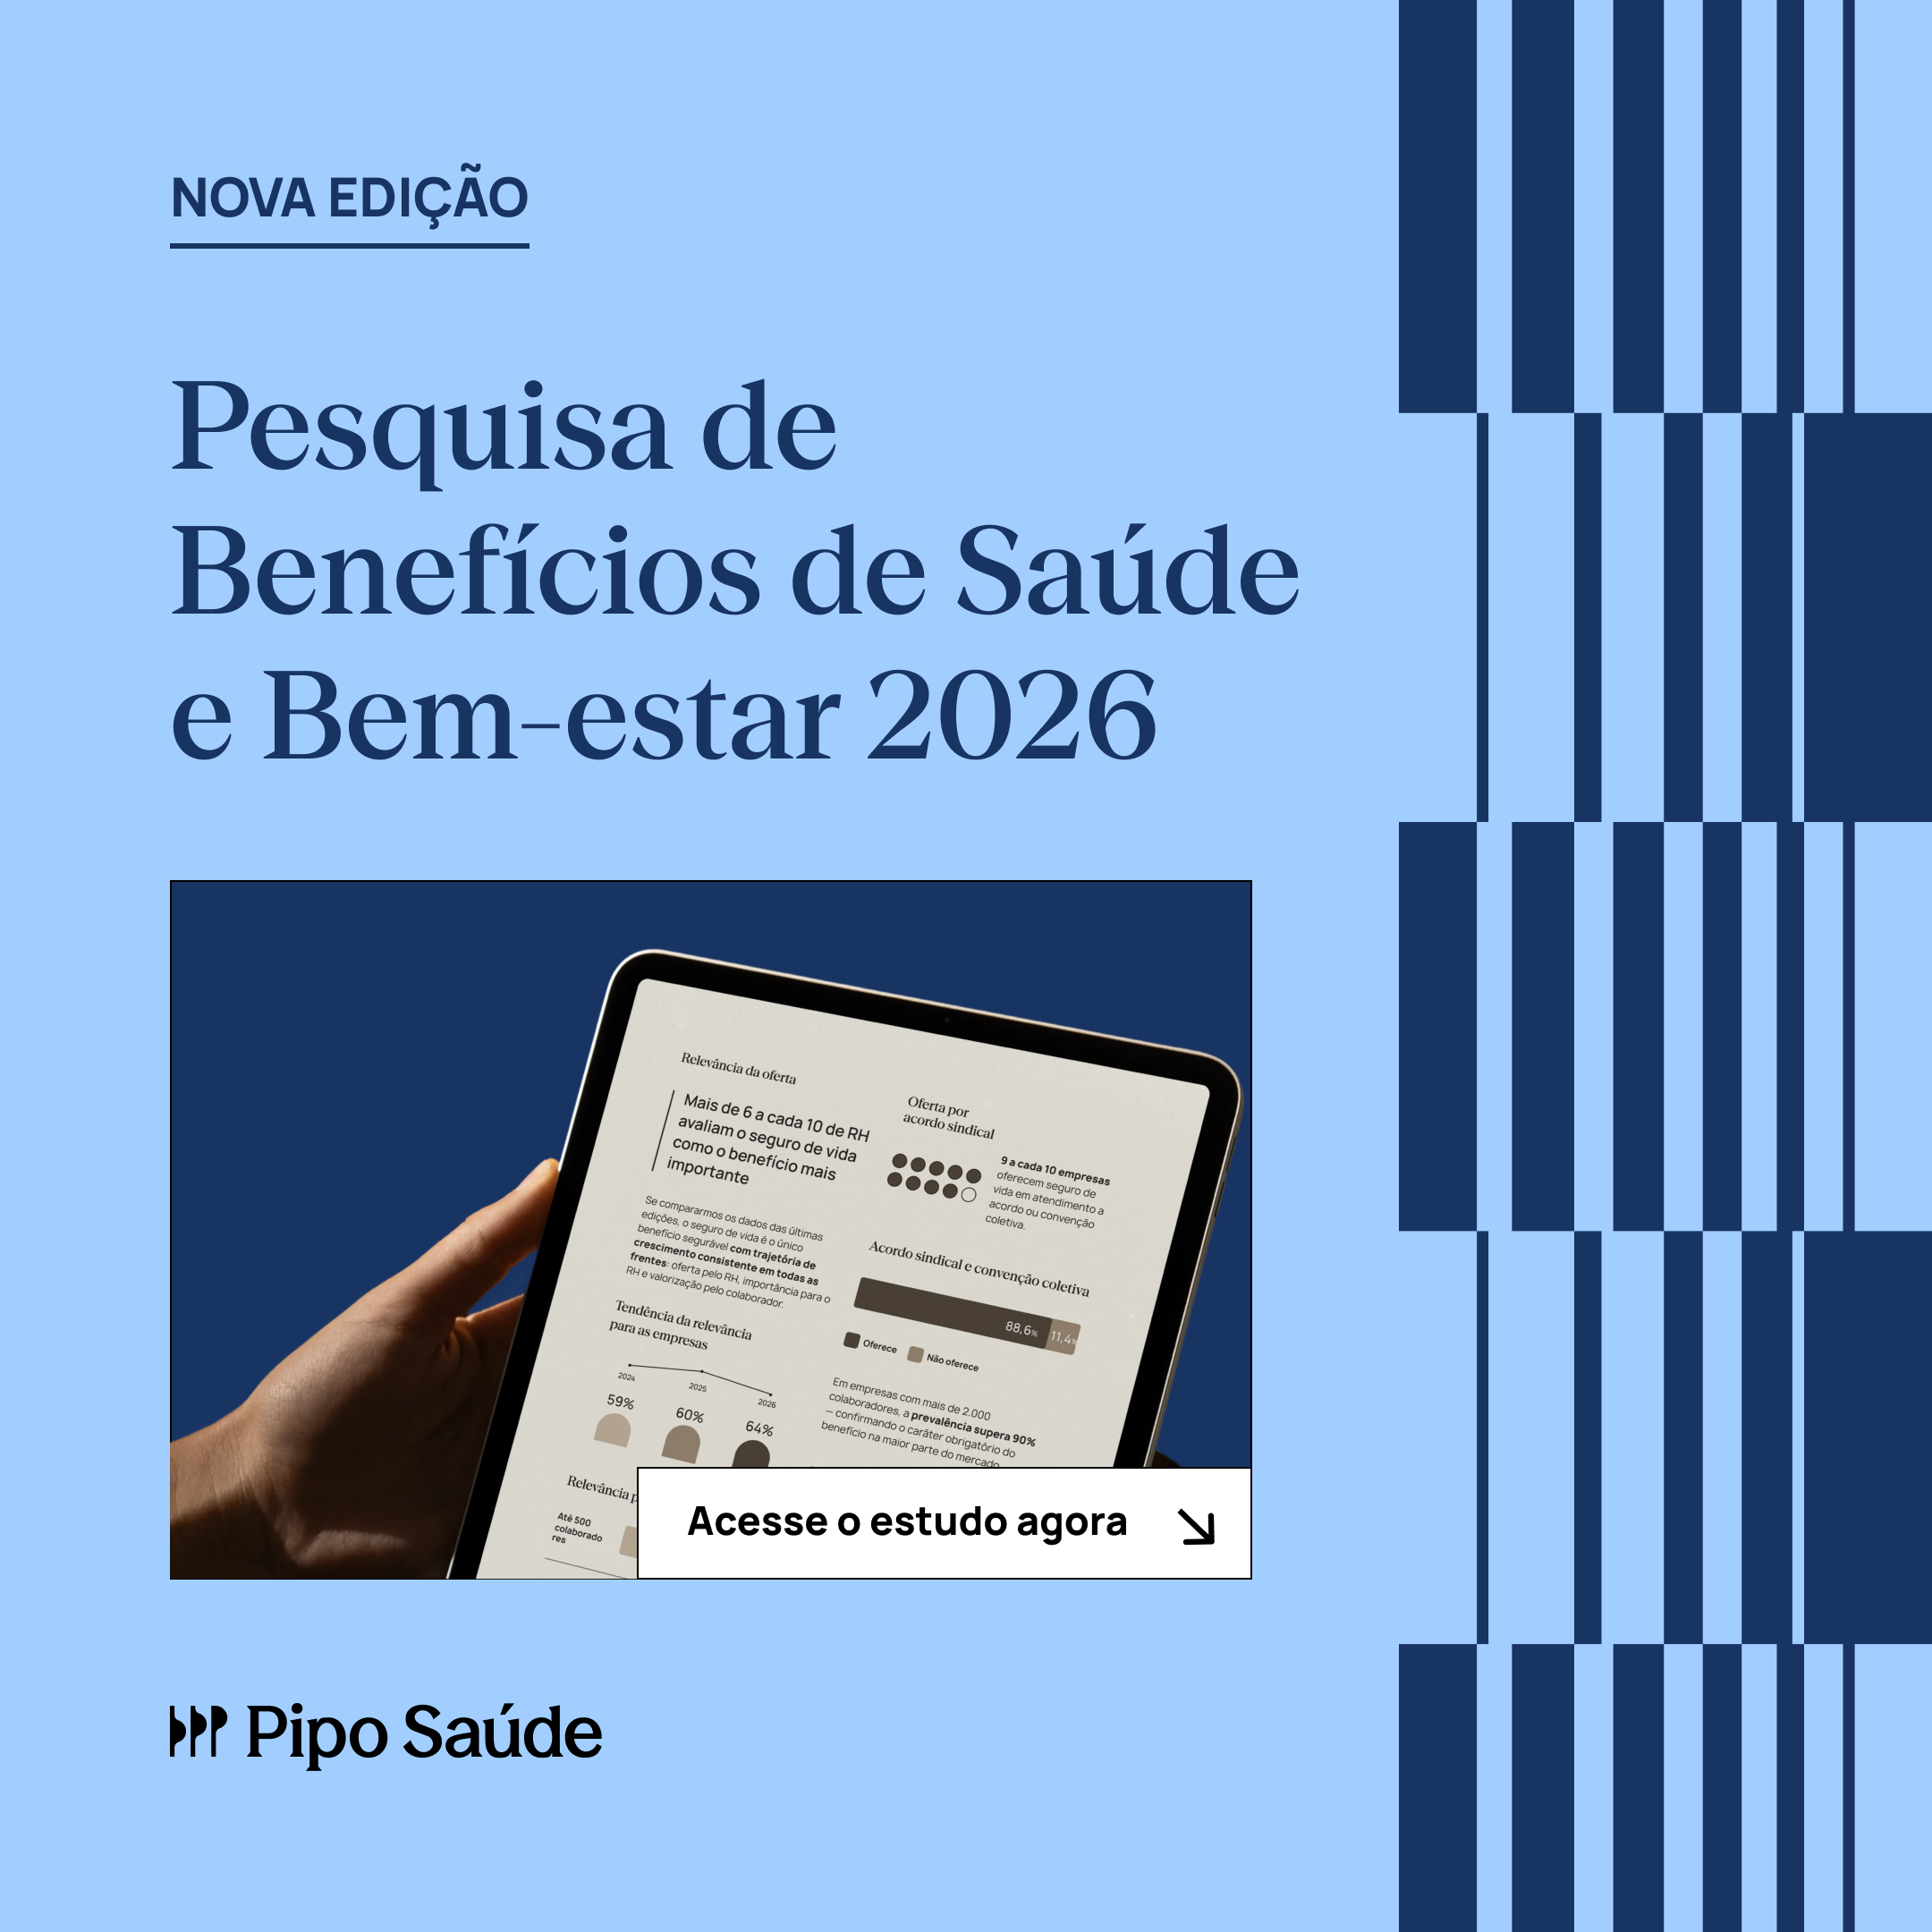
Para dimensionar o outro lado da conta, a sinistralidade: segundo a Pesquisa de Benefícios de Saúde e Bem-Estar 2026 da Pipo Saúde, que ouviu 627 empresas, a sinistralidade média do mercado chegou a 82% em 2026, e 53,5% das empresas já operam acima do break-even. Ou seja, mais da metade das empresas gasta, em assistência médica, mais do que arrecada em mensalidade, o que empurra reajustes para cima na renovação seguinte.
Onde fica a faixa de risco da minha carteira?
- Até 70% de sinistralidade: considerado saudável pelo mercado, reajuste tende a ficar mais próximo do VCMH puro.
- 70% a 85%: ponto de atenção, vale investigar causas de uso elevado antes da renovação.
- Acima de 85%: alto risco de reajuste expressivo, a operadora tende a repassar o déficit da carteira.
O reajuste médio de planos coletivos está caindo ou subindo?
Depende de qual ano se compara. O reajuste médio de 2025 foi de 11,15%, segundo dados da própria ANS citados na agenda regulatória 2026-2028; de um ano para o outro, 189 operadoras aumentaram o reajuste médio aplicado e 255 reduziram. Já o início de 2026 mostra média de 9,9%, uma leitura ainda parcial e que convive com a faixa de 8,71% a 13,48% conforme o porte do contrato.
Essa oscilação entre operadoras reforça um ponto prático: comparar o número da sua proposta apenas com uma média de mercado tem utilidade limitada. O que importa é cruzar o percentual recebido com o histórico de sinistralidade da própria carteira e com a metodologia que a operadora usou para calcular.
Como pedir a memória de cálculo do reajuste à operadora?
A resposta direta é: a empresa tem o direito de solicitar o extrato pormenorizado do cálculo, e a operadora é obrigada a fornecê-lo. Pela RN 509/2022 da ANS, esse extrato precisa estar disponível com no mínimo 30 dias de antecedência da aplicação do reajuste; depois de aplicado, qualquer beneficiário também pode solicitar o mesmo documento, que deve ser entregue em até 10 dias.
Na prática, pedir isso por escrito, formalmente e com prazo, muda a postura da operadora na mesa de negociação. Esse é exatamente o tipo de etapa que uma corretora de benefícios deveria tratar como rotina, e não como exceção: auditar a memória de cálculo antes de aceitar qualquer proposta de renovação, de forma proativa, sem esperar o RH ter que correr atrás sozinho.
É uma diferença concreta entre uma corretora que só intermedia contrato e uma que participa ativamente da negociação.
Reajuste alto significa que a operadora está errada?
Não necessariamente, e essa é uma armadilha comum. Um reajuste de 15% ou mais pode refletir, de forma legítima, uma carteira com sinistralidade descontrolada: uso elevado de pronto-socorro, internações concentradas, exames de alta complexidade recorrentes. Nesses casos, o número alto é consequência do comportamento de uso, não de abuso da operadora.
O que vale checar é se a metodologia aplicada é compatível com o que foi informado na memória de cálculo, e se o percentual de VCMH usado pela operadora está alinhado com o praticado pelo mercado no mesmo período. Divergências aí são argumento concreto de negociação, diferente de simplesmente achar o número "alto demais" sem comparação.
O que fazer antes da próxima renovação
Mapear a sinistralidade da carteira com antecedência, pedir a memória de cálculo assim que a operadora sinalizar reajuste, e comparar o percentual proposto com os dados públicos de VCMH e de reajuste médio do setor são os três movimentos que tiram a empresa da posição de apenas receber um número pronto. Gestão de saúde, nesse sentido, começa meses antes da data de renovação, não na semana em que a proposta chega.
Temas como VCMH e IPCA na negociação do reajuste e benchmark de sinistralidade em 2026 aprofundam cada uma dessas frentes. Quem já passou por uma renovação difícil também pode se identificar com o case de como a Nude zerou o reajuste na renovação com apoio de auditoria de dados.
A Pipo atua justamente nesse ponto: dá visibilidade sobre a sinistralidade da carteira, apoia o pedido e a análise da memória de cálculo, e participa da negociação com a operadora com base em dados, não em intuição. Isso não garante um percentual específico de redução, mas transforma uma renovação que era uma surpresa anual em um processo que a empresa consegue acompanhar e questionar com informação.